Politics · In Defence of Marxism · · 2h
Probleme am Anleihemarkt verraten eine drohende Krise
English (original) · Auto-translated to Deutsch
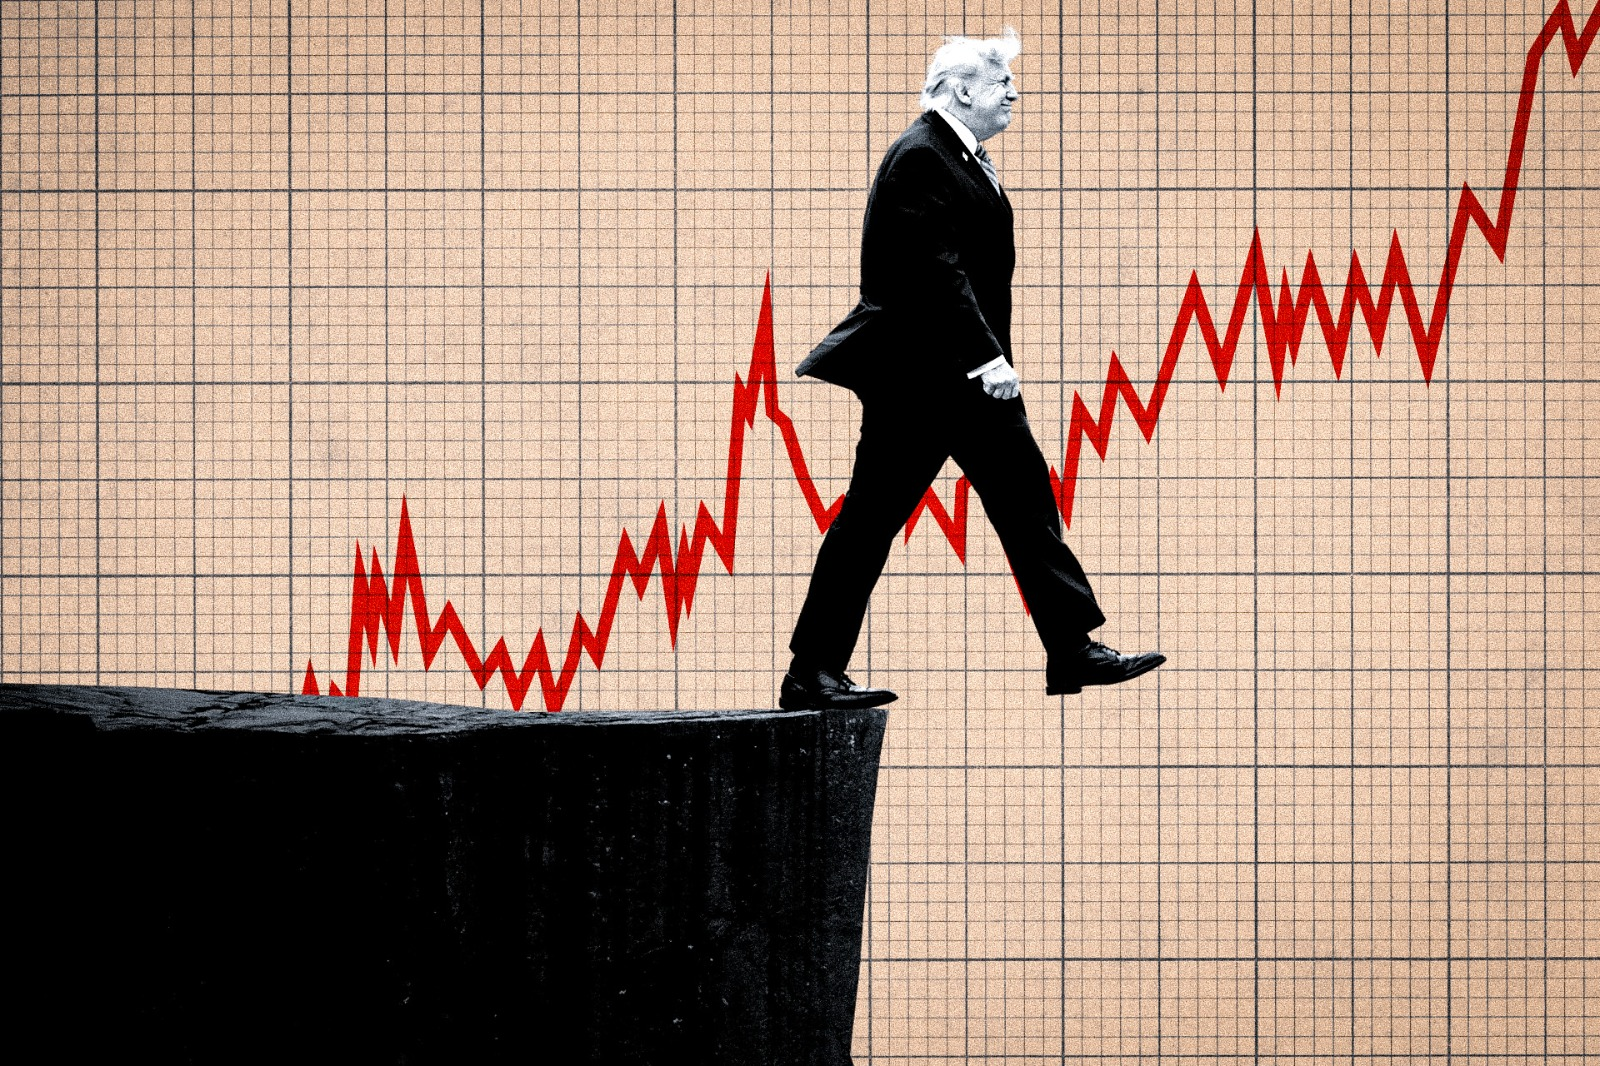
Die US-Regierung muss immer höhere Zinsen zahlen, um Geld zu leihen. Zum ersten Mal seit 2007 beträgt der Zinssatz für seine zehnjährigen Schulden fünf Prozent. Die Krise auf den Anleihemärkten spiegelt den Druck wider, der sich aus der Hormuz-Krise, dem Protektionismus und dem chaotischen KI-Aufbau ergibt. Es offenbart alle Widersprüche in der Weltwirtschaft, die auf eine Krise zusteuert.
Im August kündigte US-Finanzminister Scott Bessent an, er werde 10- und 20-jährige Anleihen im Wert von 6 Milliarden US-Dollar zurückkaufen, um zu verhindern, dass der Zinssatz (die Rendite, wie sie es nennen) weiter steigt. Dann sagte er, er würde den Betrag verdoppeln. Damals lag die Quote bei 4,85 Prozent, seitdem ist sie weiter gestiegen. Mit anderen Worten, seine Bemühungen scheiterten. Dies sollte niemanden überraschen, wenn man bedenkt, dass die US-Regierung jeden Monat Schulden verschiedener Art im Wert von 2,7 Billionen US-Dollar ausgibt.
Bessents Intervention folgte einer früheren Intervention des US-Finanzministeriums beim Kauf japanischer Währungen. Sie halfen der japanischen Regierung, den Wert des Yen zu steigern, der seit Februar gefallen war. In einer Rede letzten Monat verspottete Bessent sogar Investoren und sagte, sie sollten nicht gegen ihn wetten, weil er Dinge wisse, die sie nicht wüssten. Es handelte sich um eine versteckte Drohung, dass die japanische Zentralbank die Zinsen bald anheben würde.
Bessants Intervention wurde durch eine Veränderung der wirtschaftlichen Lage in Japan ausgelöst, die durch den Iran-Krieg verursacht wurde. Die japanische Inflation ist zum ersten Mal seit Jahrzehnten wieder gestiegen und liegt bei 1,9 Prozent. Da der Zentralbankzins ebenfalls bei einem Prozent liegt, ziehen Anleger ihr Geld ab. Dies führte zu einem Wertverlust der Währung und damit zu einer stärkeren Inflation.
Die japanische Zentralbank griff ein, um ihre Währung zu stützen, benötigte dafür aber Bargeld. Also verkaufte es US-Staatsanleihen. Selbst mit Hilfe des US-Finanzministeriums scheint die japanische Regierung US-Staatsschulden im Wert von bis zu 90 Milliarden US-Dollar verkauft zu haben, um den Wert des Yen aufrechtzuerhalten. Vergleichen Sie das mit den 6 Milliarden Dollar, die Bessent für das Problem eingesetzt hat.
Weniger Beachtung fand Bessents Deal mit den Vereinigten Arabischen Emiraten, die ebenfalls unter dem Druck des Iran-Krieges stehen. Er gab den VAE eine „Swap-Linie“, die es ihnen ermöglicht, ihre eigene Währung in Dollar umzutauschen. Auf diese Weise könnten die VAE den Wert ihrer Währung verteidigen, ohne US-Staatsanleihen verkaufen zu müssen.
Mit anderen Worten: Bessent macht derzeit Geschäfte mit vielen Regierungen, um sie am Verkauf von US-Staatsanleihen zu hindern, während er gleichzeitig das Geld der US-Regierung verwendet, um ihre eigenen Anleihen zurückzukaufen.
Wenn das etwas verzweifelt klingt, dann nicht ohne Grund. Bessent versucht, die Kosten für die Kreditaufnahme der US-Regierung niedrig zu halten. Außerdem versucht er, insbesondere im Vorfeld der Zwischenwahlen, die US-Hypothekenzinsen niedrig zu halten. Sie tendieren dazu, dem 10-jährigen US-Schatzamt zu folgen (mit etwas Aufschlag für die Banken).
Bessent kämpft gegen den Strom, was ihm wahrscheinlich bewusst ist. Die Wirtschaftskräfte drängen gegen ihn. Das US-Wirtschaftswachstum liegt gerade einmal bei 1,5 Prozent und die Inflation liegt bei 3,4 Prozent. Das würde bedeuten, dass der Zinssatz etwa fünf Prozent betragen sollte. Und genau dort liegt die 10-jährige Anleihe.
Das US-Wirtschaftswachstum liegt bei gerade mal 1,5 Prozent und die Inflation liegt bei 3,4 Prozent / Bild: Flying Logos, Wikimedia Commons
Die Forderung nach 5 Prozent Zinsen für die Kreditvergabe für 10 Jahre deutet darauf hin, dass die Märkte nun damit rechnen, dass die Inflation für das kommende Jahrzehnt bei etwa drei Prozent bleiben wird, oder dass sie sogar noch höher sein könnte. Die Federal Reserve ist daher gezwungen, die Zinsen anzuheben, um die Inflation zu unterdrücken. Es ist ein Fehler zu glauben, dass die Zentralbanken die Wirtschaft kontrollieren. Es ist umgekehrt, wie Ted Grant vor langer Zeit betonte.
Ironischerweise besteht die einzige Möglichkeit, den langfristigen Zinssatz (Hypotheken, 10-jährige Anleihen usw.) zu senken, darin, die unmittelbareren Zinssätze anzuheben, die die Federal Reserve kontrolliert, um, wie sie sagen, zu zeigen, dass sie es mit der Inflationsbekämpfung „ernst“ meint. Wenn die Federal Reserve die Zinsen erhöht, übt sie einen Abwärtsdruck auf das Wachstum aus, und dadurch sinken die Inflationserwartungen. Einige Kommentatoren bestehen darauf, dass nur eine Rezession die Inflation auf den Zielwert senken kann. Die Tatsache, dass die Zinsen seit der Ankündigung nicht gesenkt wurden, wird die Federal Reserve dazu zwingen, in naher Zukunft weitere Zinserhöhungen vorzunehmen
Wenn die Zinssätze von der Inflation bestimmt werden, was treibt dann die Inflation an?
Es gibt eine einfache Antwort: der Krieg mit dem Iran. Durch die Straße von Hormus wurden Öl, Gas und alle möglichen anderen Güter transportiert, an deren Produktion und Transit niemand zuvor gedacht hatte. Jetzt ist es blockiert, der massive Produktionsausfall bei einigen Rohstoffen und die Umleitung der Lieferketten für andere haben zu einem massiven Kostenanstieg geführt. Und wir müssen noch das volle Ausmaß seiner Auswirkungen erkennen.
Besonders stark betroffen sind die Dieselpreise, die alle Wirtschaftszweige antreiben, da Raffinerien im Nahen Osten nicht mehr zugänglich sind. Die übrigen laufen auf Hochtouren und laden eine Bombe dafür ein. Früher erhielt ein Raffinerieunternehmen für die Raffinierung eines Barrels Öl 20 bis 40 US-Dollar, jetzt erhält es 100 US-Dollar. Dies ist einer von vielen Gründen, warum die Gewinnmargen von Energieunternehmen dramatisch gestiegen sind.
Die Rohölpreise stiegen im September erneut auf über 100 US-Dollar pro Barrel. Dies folgt auf die Schließung der saudischen Ölpipeline zum Roten Meer, die in den ersten fünf Monaten des Konflikts etwa 4 bis 5 Millionen Barrel Öl pro Tag beförderte.
Schon zuvor stieg der Erzeugerpreisindex, der die Kosten für unfertige Waren und Dienstleistungen misst, im Vergleich zum Vorjahr um 5,4 Prozent. Bei Waren stieg er allein im August um 1,1 Prozent. Dies zeigt uns, dass die Inflation nirgendwo hingeht.
Dazu tragen auch Sanktionen gegen Russland bei, die weite Teile der Welt von russischen Rohstoffen aller Art abschneiden. Angriffe der Ukraine auf russische Raffinerien erhöhen den Druck auf die Kraftstoffpreise noch weiter.
Aber es ist nicht nur der konventionelle Krieg, der die Inflation antreibt. Handelskriege zwingen Unternehmen dazu, sich auf teurere Rohstoff- und Komponentenquellen zu verlassen, sei es, weil sie „Amerika“ kaufen, zusätzliche Zölle zahlen oder ihre Produktion an weniger vorteilhafte Orte verlagern müssen.
Und da ist der KI-Boom, der die Komponentenpreise massiv verteuert. Der dramatischste Anstieg ist bei Computerspeicherchips zu verzeichnen, deren Preis sich in diesem Jahr voraussichtlich vervierfachen wird. Auch Dinge wie die Strominfrastruktur sowie der Strom selbst werden teurer, da immer mehr Rechenzentren gebaut werden.
Dann gibt es Militärausgaben, die mit Infrastrukturausgaben und anderen Investitionen um Ressourcen konkurrieren. Die Produktion von Altmetall war schon immer inflationär, da dadurch Ressourcen aus produktiven Teilen der Wirtschaft umgeleitet werden. Dies gilt umso mehr, wenn mit ihnen versucht wird, die Wirtschaft ganzer Länder zu zerstören, sei es im Nahen Osten, in der Ukraine oder in Russland.
Die einzige verbleibende Hoffnung für die Bourgeoisie besteht darin, dass zumindest die Löhne nicht steigen. Jedes Mal, wenn es einen Inflationsbericht gibt, reiben sie sich die Hände und gratulieren sich, dass die Löhne nicht mit der Inflation mithalten. Mit anderen Worten: Sie sind froh darüber, dass es ihnen gelungen ist, das Problem der Inflation durch höhere Preise und stagnierende Löhne auf die Arbeiterklasse abzuwälzen.
Aber im Grunde gibt es für keines der Probleme, die die Inflation antreiben, eine einfache Lösung. Vielleicht wird Trump sich im Iran geschlagen geben, oder die Europäer und Selenskyj werden sich in der Ukraine geschlagen geben. Aber das würde nur den Weg für einen weiteren Konflikt woanders bereiten.
Das Einzige, was die Inflation dämpfen könnte, ist eine tiefe Rezession, die absehbar ist.
Bevor wir uns der Frage der Rezession zuwenden, wollen wir uns überlegen, was diese höheren Zinssätze bedeuten.
Finanzkommentatoren haben selbstbewusst erklärt: „Dies ist nur eine Rückkehr zur Normalität.“ Sie behaupten, es sei kein Problem, sondern ein Zeichen einer gesunden Wirtschaft.
Jetzt müsse die Regierung mit denjenigen um das Geld konkurrieren, die echte Investitionen in die Wirtschaft tätigen, argumentieren sie. Anleger können wählen, wem sie ihr Geld leihen, da die KI-gesteuerten Investitionen in den USA zunehmend durch Schulden getrieben werden.
Das Einzige, was die Inflation dämpfen könnte, ist eine tiefe Rezession, die absehbar ist / Bild: unsplash
Zweifellos waren die niedrigen Zinsen im Zeitraum von 2008 bis 2022 außergewöhnlich. Aber das war ein Symptom dafür, wie tief die Krise damals war. Und einer der Gründe für die höhere Inflation in den letzten Jahren war der KI-Boom, der eine Investition in die Wirtschaft darstellt.
Abgesehen von der Frage der Nachhaltigkeit von KI-Investitionen ignoriert diese Position einen grundlegenden Unterschied zwischen heute und 2007: die Staatsverschuldung.
Im Jahr 2007 lag die Schuldenquote der USA im Verhältnis zum BIP bei 63 Prozent. Heute liegt dieser Wert bei 122 Prozent. Mit anderen Worten: Sie hat sich im Vergleich zur Größe der US-Wirtschaft fast verdoppelt. Oder, in Dollar ausgedrückt, ist es auf 40 Billionen Dollar gestiegen. Im Jahr 2007 betrug das Haushaltsdefizit ein Prozent des BIP. Heute sind es sechs Prozent.
Darüber hinaus bedeutet der Übergang von einem Niedrigzinsumfeld zu einem Hochzinsumfeld, dass alte Anleihen, die zur Erneuerung anstehen, nicht zu einem oder zwei Prozent erneuert werden müssen, wie die Regierungen derzeit möglicherweise zahlen, sondern zu fünf Prozent.
Im Moment liegt der durchschnittliche Betrag, den der Staat zahlt, bei 3,4 Prozent, und jeden Monat nähern wir uns der Fünf-Prozent-Marke. Das bedeutet, dass das Haushaltsdefizit immer größer wird, auch ohne ein neues massives Ausgabenpaket für das Militär. Und Zinszahlungen haben sich zum zweitgrößten Ausgabenposten im US-Staatshaushalt entwickelt.
Jetzt sehen sich Anleger dieses Szenario an und denken: „Vielleicht, nur vielleicht, ist die Investition in US-Staatsanleihen nicht mehr so sicher wie früher.“ Da stimmt etwas nicht. Die Regierung kann nicht einfach weiter ausgeben und ausgeben. Irgendwann wird selbst die US-Regierung nicht mehr in der Lage sein, das durchzuhalten.“
Noch schlimmer ist die Situation für Japan, dessen Schuldenquote im Verhältnis zum BIP über 230 Prozent beträgt. Auch wenn ihr viel Geld geschuldet wird (z. B. eine Billion US-Dollar von der US-Regierung), bereiten steigende Zinsen der Regierung große Kopfschmerzen.
Europa steht noch schlechter da. In Großbritannien hat der neue Premierminister Andy Burnham von seinen Vorgängern hohe Schulden und ein großes Defizit geerbt. Hinzu kommt, dass die britische Wirtschaft seit 2008 kaum gewachsen ist. Die Anleger sind sich wirklich unsicher, wie die Regierung mit dem Defizit umgehen will.
Während der kurzen Regierungszeit von Liz Truss streikten die Anleger und forderten höhere Zinsen, um der Regierung weiterhin Geld leihen zu können. Am Ende zwangen sie Truss und ihr Kabinett zum Rücktritt. Die Labour-Regierung will ein ähnliches Schicksal vermeiden, beschreitet aber eine Gratwanderung.
Frankreich befindet sich in einer ähnlichen Situation. Macron hat es kaum geschafft, eine Regierung zusammenzuhalten oder einen Haushalt zu verabschieden. Er kann auf keinen Fall einen Haushalt mit massiven Kürzungen verabschieden, wie ihn die Märkte fordern und was die kapitalistische Krise erfordert.
Der Punkt für alle von uns, die nicht die eine oder andere Million haben, um sie der Regierung zu leihen, ist, welche Auswirkungen dies außerhalb der Anleihemärkte haben wird. Es handelt sich um eine von Natur aus instabile Situation. Sie bereitet eine Finanzkrise und die daraus resultierenden drakonischen Kürzungen vor, die zu einem Zusammenbruch der Wirtschaft führen würden. Erinnern wir uns daran, wie die vom IWF und der EU Griechenland auferlegten Sparmaßnahmen zu einem 25-prozentigen Zusammenbruch der griechischen Wirtschaft führten.
Die Griechenlandkrise hatte Auswirkungen auf die europäische Wirtschaft, doch Griechenland ist eine kleine Volkswirtschaft. Eine Krise dieser Art in Frankreich oder Großbritannien wäre eine ganz andere Sache.
In all diesen Ländern geht es den Regierungen nicht so sehr um das Wohlergehen ihrer Bürger. Sie erkennen, dass sie ihre Parlamentssitze verlieren werden. Schauen Sie sich die Sozialistische Partei in Frankreich, die Konservativen in Großbritannien oder die PASOK in Griechenland an, wenn Sie sehen möchten, wie Parteien mit einer langen historischen Tradition dezimiert werden können, indem sie versuchen, das umzusetzen, was die herrschende Klasse ihnen aufgetragen hat.
Aber sie erkennen auch die Auswirkungen, die es auf den Klassenkampf haben wird: Millionen von Menschen auf der Straße, Generalstreiks und so weiter.
Nun bestehen einige kluge Leute auf der Linken darauf, dass eine souveräne Regierung nicht zahlungsunfähig werden kann, weil sie ihre eigene Währung kontrollieren kann. Und es gibt eine ganze Reihe bürgerlicher Ökonomen, die auf die eine oder andere Weise dasselbe sagen. Sie deuten darauf hin, dass die Regierung Geld drucken kann, um ihr Defizit zu finanzieren.
Das ist nicht nur Theorie: Das haben sie auch während der Pandemie getan. Die Federal Reserve in den USA druckte etwa 5 Billionen US-Dollar und übergab sie an die Bundesregierung. Trump und Biden könnten Geld ausgeben, als gäbe es kein Morgen. Allerdings hatte dies auch das sehr vorhersehbare Ergebnis, dass die Inflation auf ein Niveau trieb, das seit den 1980er Jahren nicht mehr erreicht wurde.
Das ist ein Teil dessen, was die Anleihemärkte berücksichtigen. Wenn diese Defizite außer Kontrolle geraten, wird die Regierung möglicherweise nicht als solche zahlungsunfähig, aber sie könnte durchaus zu dem Schluss kommen, dass das Drucken von Geld und die darauf folgende Inflation das kleinere von zwei Übeln sind. Das ist jedoch ein Rezept für eine Hyperinflation.
Dank des Dollars hat die US-Regierung einen enormen Vorteil gegenüber dem Rest der Welt. Aber sie haben bereits damit begonnen, die von ihnen aufgebauten politischen und wirtschaftlichen Reserven aufzubrauchen.
Früher kauften Zentralbanken und Regierungen viele US-Staatsanleihen. Dies war eine nützliche Möglichkeit, den internationalen Handel zu glätten und eine Aufwertung ihrer Währungen gegenüber dem Dollar zu verhindern. Dies ist nicht mehr der Fall.
Die Entscheidung der niederländischen Regierung, ihre Goldreserven aus den USA zu verlagern, spiegelt diesen Trend wider. Man könnte sich fragen, warum sie denken, dass London ein sichererer Ort dafür ist, aber sie vertrauen den US-Regierungen ihr Gold offensichtlich nicht mehr an. Könnten die USA in einer Krise oder einem Konflikt nicht einfach die niederländischen Goldreserven beschlagnahmen und sie selbst nutzen? Dies wurde schließlich Russland, dem Iran und Venezuela angetan. Könnte es den Niederländern nicht auch passieren?
Auch die BRICS-Staaten sind aus ähnlichen Gründen damit beschäftigt, durch kleine Veränderungen ihre Abhängigkeit vom Dollar zu verringern. Sie haben keinen geeigneten Ersatz, aber sie finden Mittel und Wege, ihn weniger zu verbrauchen.
All dies untergräbt die Fähigkeit der USA, die Stärke des Dollars zu nutzen, um die Auswirkungen ihrer grundsätzlich nicht tragfähigen Staatsfinanzen abzufedern.
Steigende Zinssätze haben auch massive Auswirkungen auf die Arbeiterklasse. Es zwingt sie dazu, mehr für ihre Hypotheken, ihre Autokredite, ihre Studienkredite und all die anderen Schulden zu zahlen, mit denen wir uns herumschlagen, um über die Runden zu kommen.
Und das ist ein weiterer Punkt: Einige Kommentatoren sind besorgt über die Folgen der Zinserhöhung der Fed. Ihr Argument lautet wie folgt: Die Zinserhöhung wird sich hauptsächlich auf Verbraucher auswirken, KI-Investitionen werden jedoch kaum betroffen sein. Auch auf den Ölpreis wird es keine nennenswerten Auswirkungen haben. Aber es sind der Ölpreis (sprich: Kriege) und die KI-Investitionen, die die Inflation in die Höhe treiben.
Gleichzeitig musste der „Verbraucher“, wie er es nennt, d. h. die Arbeitnehmer, in großem Umfang auf seine Ersparnisse zurückgreifen, um seine Ausgaben aufrechtzuerhalten, wenn die Preise in die Höhe geschossen sind. Mit anderen Worten: Sie können sich eine Zinserhöhung nicht leisten.
Viele Arbeitnehmer auf der ganzen Welt müssen über die gegenwärtige Situation nachdenken. Sie blicken auf die boomenden Aktienmärkte, die nahezu beispiellose Gewinne erzielen, und dann auf ihre eigene Situation. Etwas passt nicht zusammen.
Ed Yardeni, einer der Börsengurus, liebt es, Phrasen zu prägen. Er erklärte, dass die Börse nicht von der Angst getrieben werde, etwas zu verpassen (das heißt, die Börse sei nicht irrational), sondern von „fabelhaften Gewinnen“.
Er hat eine These, die er die „Roaring 20s“ nennt, eine Anspielung auf die 1920er Jahre, als die US-Wirtschaft dramatisch wuchs und damit auch die Gewinne wuchsen. Es war auch eine Zeit des Überschwangs und des Spekulationswahns. Bekanntlich endete es mit dem Absturz von 1929, zu dem er sich nicht äußert. Vermutlich, weil sich in der Zwischenzeit gutes Geld verdienen lässt, was auch immer in drei oder vier Jahren passieren mag.
Der Aktienmarkt war aufgrund der enormen Gewinne, die in den letzten ein oder zwei Jahren erzielt wurden, völlig aus dem Häuschen. Dell verdreifachte seinen Gewinn, ebenso wie Broadcom. Die Gewinne der Energieunternehmen im Allgemeinen (Öl, Strom) haben sich mehr als verdoppelt, ebenso wie die Gewinne der Sektoren Kommunikationsdienste (Internet, Telekommunikation, Medien) und Nicht-Basiskonsumgüter (Autos, Kleidung, Fast Food). Es waren in der Tat „fabelhafte Einnahmen“ für Millionäre und Milliardäre.
Wir fragen uns vielleicht: Wie können die Einnahmen fabelhaft sein, wenn ich am Ende jedes Monats immer weniger auf meinem Bankkonto habe?
Dieser Gewinnboom hat zwei Seiten: Zum Teil sind es die KI-Investitionen, die die Preise in die Höhe getrieben haben und es Unternehmen ermöglicht haben, mehr zu verlangen, als sie normalerweise könnten (Chiphersteller, Energieunternehmen usw.). Dies erklärt jedoch nicht die Tatsache, dass diese steigenden Gewinne bereits vor einigen Jahren begannen und Unternehmen weit über die KI hinaus betrafen.
Die Realität ist, dass die Bourgeoisie seit Jahrzehnten absichtlich die Profite auf die Weise in die Höhe treibt, die sie am besten kann: durch Unterdrückung der Arbeiterklasse. Die Arbeitnehmer waren mit längeren Arbeitszeiten, sinkenden Reallöhnen (da die Löhne nicht mit der Inflation Schritt gehalten haben) und einer Intensivierung der Arbeit konfrontiert. All dies treibt die Ausbeutungsrate der Arbeiterklasse und damit die Profite der Kapitalisten in die Höhe. Der Staat hat außerdem Steuererleichterungen für Unternehmen und Reiche gewährt und die Subventionen aller Art für Unternehmen erhöht.
Es ist nicht verwunderlich, dass die Gewinne bereits vor dem KI-Boom durch die Decke geschossen sind. Und all dies war eine bewusste Politik zur Förderung der Kapitalakkumulation – um die Reichen reicher zu machen – damit sie einen Teil dieses Reichtums wieder in die Wirtschaft investieren konnten.
Dadurch ist das entstanden, was Ökonomen als „K-förmige Wirtschaft“ bezeichnen. Es ist eine Wirtschaft, in der es 10 Prozent der Gesellschaft gut oder außergewöhnlich gut geht und 90 Prozent Schwierigkeiten haben, über die Runden zu kommen. Aber letztendlich gibt es Grenzen dafür, wie viel die oberen 10 Prozent konsumieren dürfen.
Dieser Überschwang verdeckt die Realität der äußerst fragilen Wirtschaft. Im Grunde, weil die Arbeiter kein Geld haben, um die von ihnen produzierten Produkte zurückzukaufen.
Der Boom der KI hat bei einer Schicht der herrschenden Klasse zu großem Optimismus geführt. Sie sehen die Investition und sagen, dies sei der Beginn eines Booms. Die Dinge laufen gut, wenn man es mit der Zeit davor vergleicht.
Die USA haben im Vergleich zu China jahrzehntelang nur sehr geringe Investitionen in Anlagekapital (Maschinen, Fabriken, Infrastruktur usw.) getätigt. Jetzt, mit dem Bau dieser neuen Rechenzentren, nimmt die Zahl zu, und zwar schnell.
Die US-Wirtschaft ist mittlerweile stark von diesen Investitionen abhängig. Bereits im vergangenen Jahr machten sie über 10 Prozent der Unternehmensinvestitionen in Anlagekapital (oder zwei Prozent des BIP) aus, aber sie steigen jedes Jahr um etwa 30 Prozent.
Für ein Land, in dem Investitionen zum Synonym für Börsenspekulation geworden sind, bringt dies ein ganz neues Gefühl des Optimismus mit sich. Es hat viele Risse in einer Wirtschaft mit riesigen Problemen überdeckt.
Aber Investitionen können das Problem der Überproduktion nicht lösen, insbesondere nicht, wenn sie mit Angriffen auf die Reallöhne einhergehen. Wenn die KI ihr Versprechen einhalten würde, die Produktivität zu verbessern – und man könnte sicherlich sehen, dass sie das Potenzial dazu hat –, würde das bedeuten, dass sie mehr Güter (oder Dienstleistungen) produzieren würde, aber mit weniger Arbeitskräften. Unter Bedingungen wie diesen würde dies zu mehr Arbeitslosigkeit und nicht zu weniger führen, was zu einem Teufelskreis von Entlassungen führen würde.
Es besteht jedoch auch die Frage, ob diese massiven Investitionen nachhaltig sind. Die Bank für Internationalen Zahlungsausgleich (die „Zentralbank der Zentralbanken“) warnte in ihrem Jahresbericht vor KI-Investitionen. Sie sind aus gutem Grund nicht davon überzeugt, dass sich diese Billionen-Dollar-Investitionen in KI auszahlen werden.
Die Risiken liegen auf vielen Ebenen. Es gibt die Hersteller der Modelle, wie Anthropic und OpenAI, die Schwierigkeiten haben, Geld zu verdienen. Dann gibt es noch die Besitzer der Rechenzentren, die viel Geld mit dem Verkauf ihrer „Rechenleistung“ (Rechenleistung) verdienen, vor allem an Anthropic und OpenAI. Um die Situation noch unsicherer zu machen, investieren Rechenzentrumsbesitzer auch Geld in Anthropic und OpenAI, was es letzteren ermöglicht, ihre Rechnungen auch dann zu bezahlen, wenn sie einen großen Verlust machen.
Schließlich gibt es noch die Hersteller der Hardware: Unternehmen wie NVIDIA, Broadcom, SK Hynix, Samsung usw. Sie verdienen derzeit lächerlich viel Geld, indem sie ihre Produkte praktisch zu jedem beliebigen Preis anbieten können. Und sie investieren wiederum in ihre Kunden und deren Kunden. Es sieht alles sehr nach einer auf Sand gebauten Burg aus.
Das Schloss ist sehr anfällig für Erschütterungen, insbesondere weil das Geld bei einigen Unternehmen liegt, die nachweislich keinen Gewinn erzielen und Verträge mit Lieferanten abgeschlossen haben, die den Wert ihrer eigenen Einnahmen um ein Vielfaches übersteigen. Wenn sich die Lage aufzulösen beginnt, wird dies Auswirkungen auf die USA und Ostasien haben.
Die wirtschaftliche Lage ist am Abgrund. Es gibt drei ernsthafte Bedrohungen für die Weltwirtschaft.
Es gibt eine Inflation, die durch eine Reihe von Faktoren angetrieben wird, vor allem aber durch die zunehmenden imperialistischen Konflikte, die sich verschärfen.
Es gibt Staatsschulden und Defizite, die nicht besser, sondern schlimmer werden. Die Weltwirtschaft ist vollständig auf diese Defizitfinanzierung durch den Staat angewiesen. Kürzungen, insbesondere in den USA, hätten katastrophale Folgen. Aber mit steigenden Zinsen werden sie bald keine guten Entscheidungen mehr haben.
Und schließlich ist da noch der KI-Boom, der einen großen Teil der Weltwirtschaft angekurbelt hat, aber in mehrfacher Hinsicht eine tickende Zeitbombe ist.
Wann kommt der Absturz? Um solche Vorhersagen zu treffen, bräuchte man eine Kristallkugel. Wir können auch nicht im Voraus wissen, was der Funke sein wird. Wenn es dazu kommt, gibt es jede Menge brennbares Material, das sich entzünden kann.
Nach einem freudlosen Aufschwung, von dem die Arbeiter nicht profitierten, stürzt der Kapitalismus nun kopfüber in den Absturz. Es wird zweifellos verheerende Auswirkungen auf die Weltwirtschaft und die Arbeiterklasse haben. Unabhängig davon, wo es beginnt, wird es die Auflösung der alten Wirtschaftsordnung verstärken.
Mit Streiks, Entlassungen, Kriegen und Konflikten wird es, wie wir so oft sagen, ein fertiges Rezept für Klassenkampf sein.
Read the full story at the source
Source: In Defence of Marxism