World · Tribune · · 1h
Burnham darf die desaströse Wohnungspolitik der Tories nicht wiederholen
English (original) · Auto-translated to Deutsch
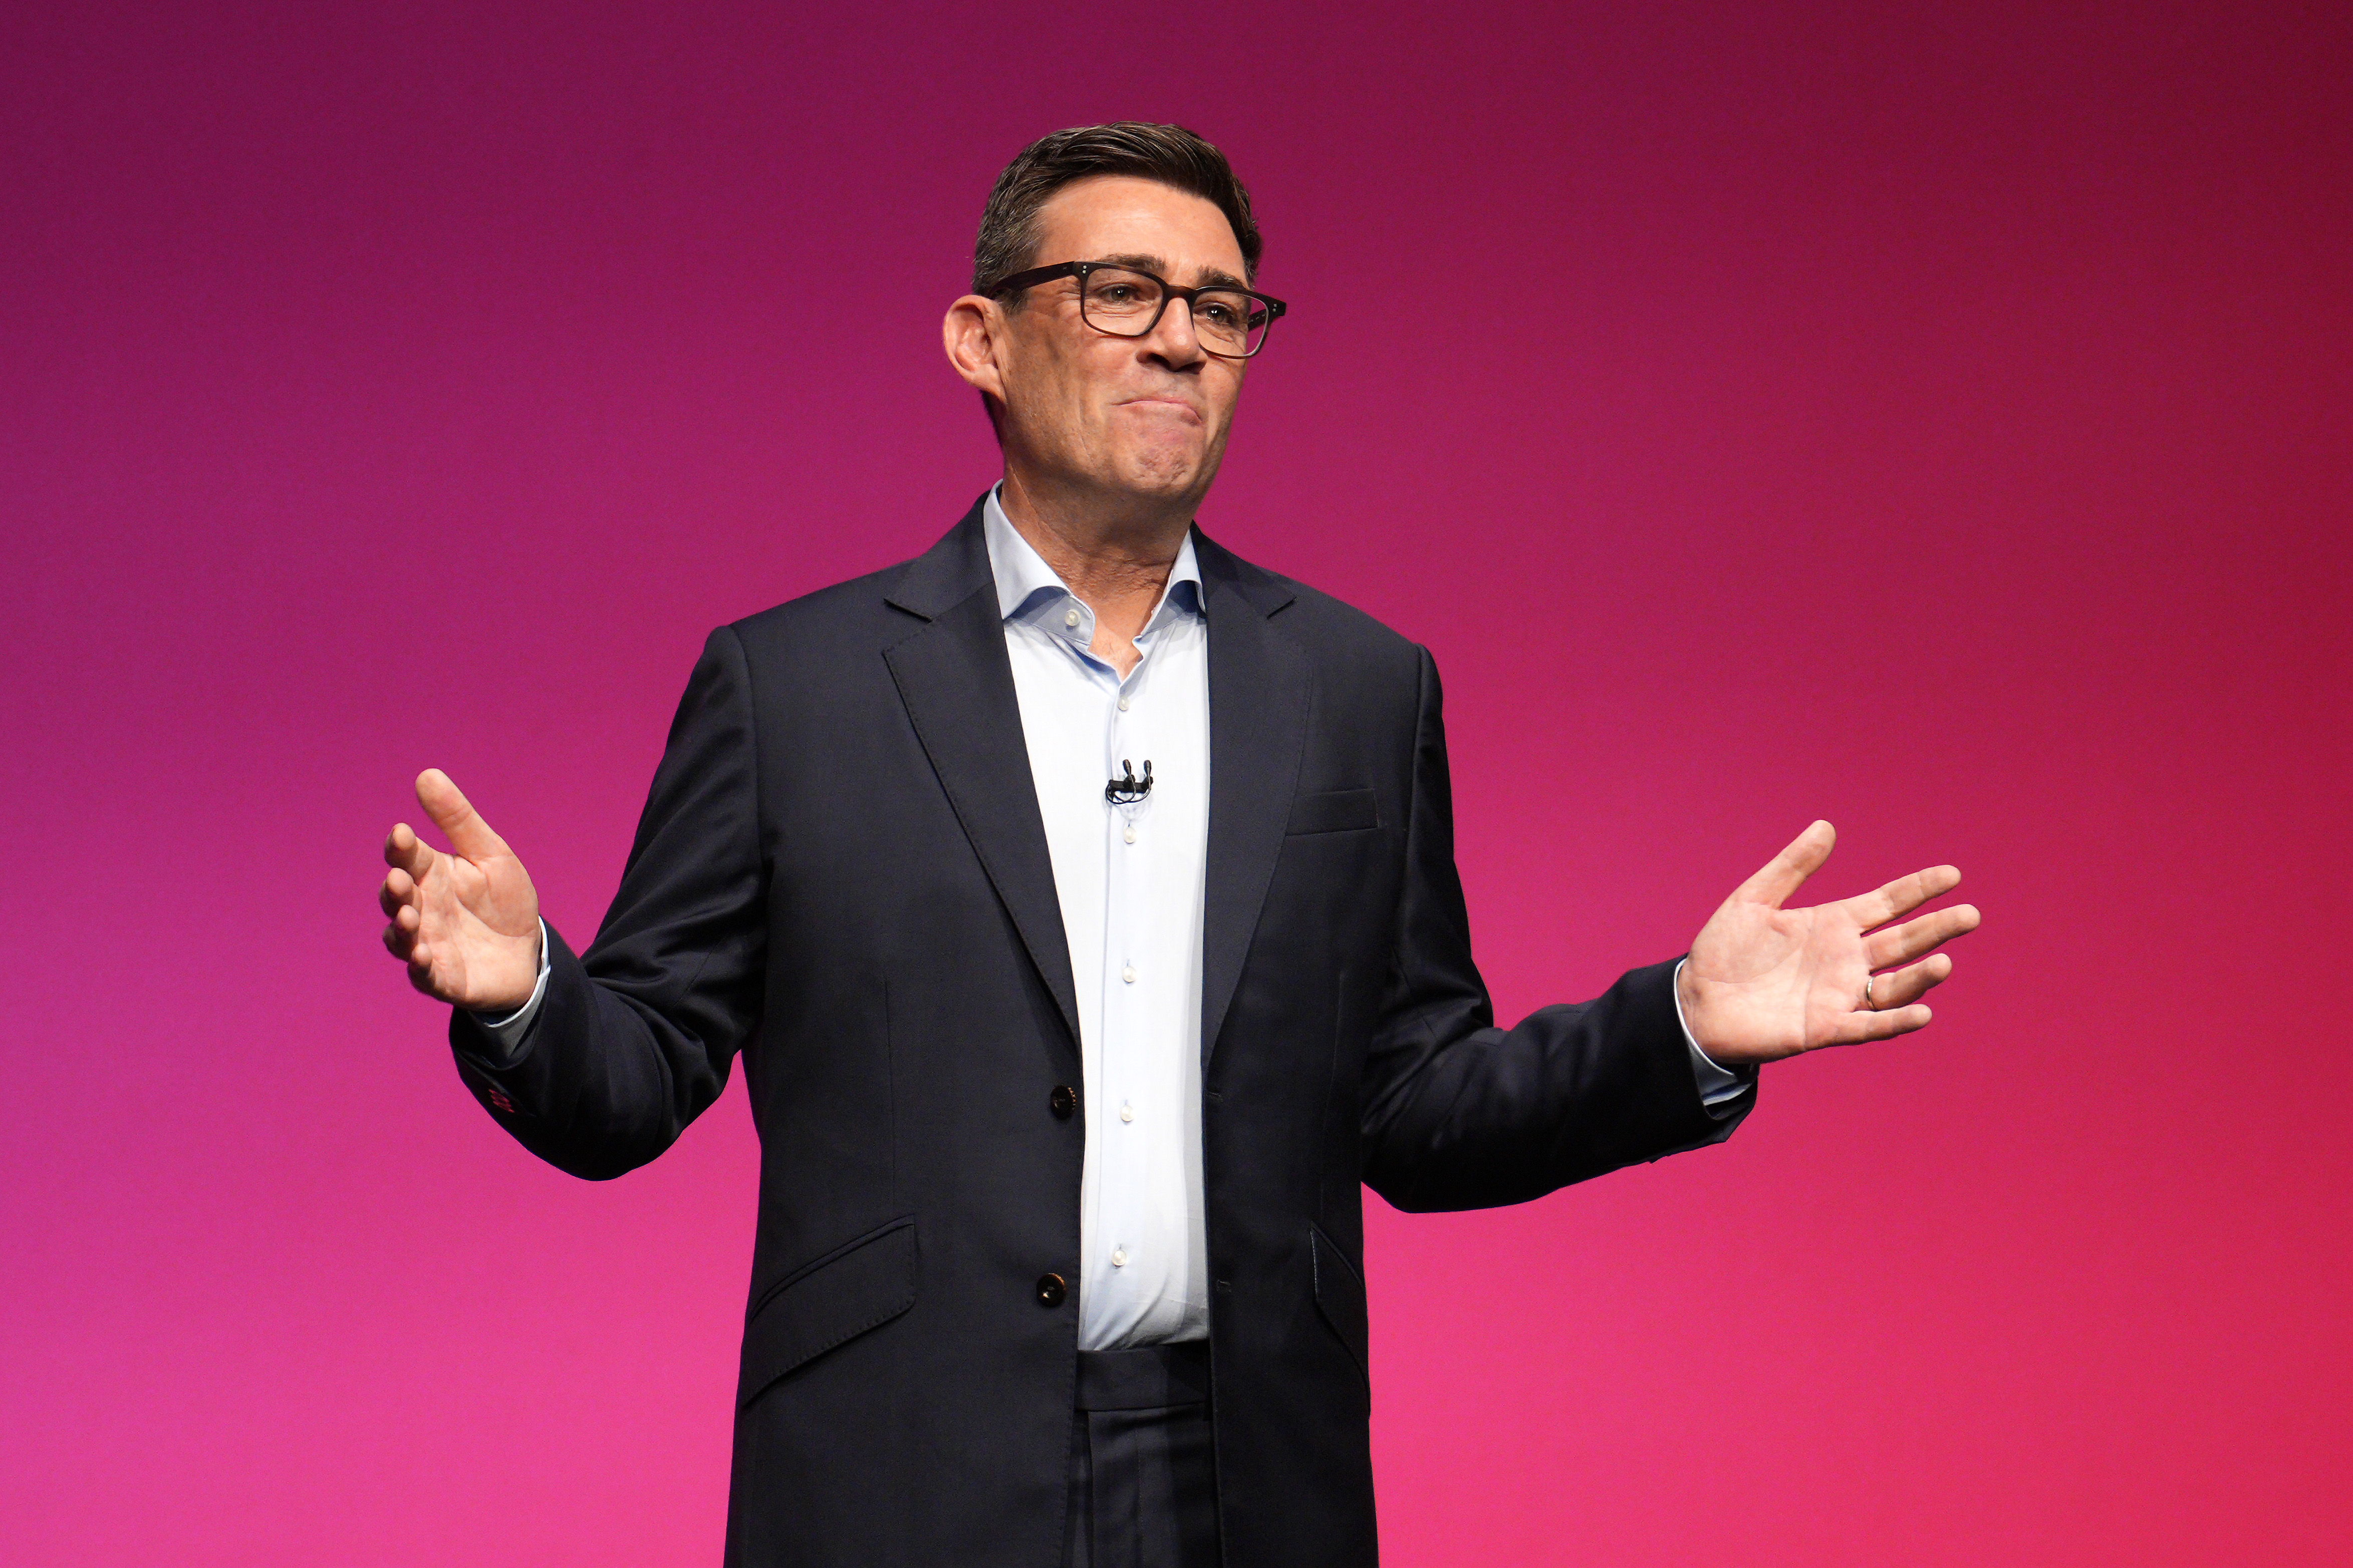
Bei allem Gerede von Andy Burnham über Veränderungen und den Versprechen einer neuen politischen Richtung kommt ihm die große Idee des diesjährigen Parteitags der Labour-Partei durchaus bekannt vor. Der Premierminister hat Pläne zur Einführung von „Your First Home“ angekündigt, einer Initiative, die angeblich Erstkäufern, die es sich sonst kaum leisten könnten, einen Weg zum Wohneigentum bieten soll; Bei dem Schema handelt es sich jedoch im Wesentlichen um eine überarbeitete und leicht abgeänderte Version des umstrittenen Entwurfs von George OsborneHilfe beim Kauf.
Im Rahmen des Programms können Erstkäufer in England ein staatliches Eigenkapitaldarlehen in Höhe von 20 % erhalten, zunächst zinslos, mit einer Anzahlung von nur 2,5 % des Preises einer Neubauimmobilie. Es wird laut derWächter, Haushaltseinkommens-, Einlagen- und Preisobergrenzen festlegen, um sicherzustellen, dass diese Unterstützung nur denjenigen zur Verfügung steht, denen der Luxus einer Finanzierung durch „die Bank von Mama und Papa“ fehlt.
Burnham sagt, dass Your First Home diesen Käufern „die Schlüssel zu ihrer eigenen Haustür geben und Bauherren das Vertrauen geben wird, die hochwertigen neuen Häuser zu liefern, die das Land braucht“. Doch der ursprüngliche Plan, der 2013 von Osborne und der Koalitionsregierung aus Tory und Lib Dem eingeführt wurde, hätte zutreffender den Namen „Bung to Housebuilders“ tragen können.
Ein 2017AnalyseDie von Morgan Stanley durchgeführte Studie „Help to Buy“ ergab, dass die Preise für neu gebaute Häuser nach Einführung des Programms die Preise für ältere Immobilien um 15 % übertrafen, wobei ein Großteil dieser staatlichen Subventionen von den Bauherren durch die höheren Preise, die sie verlangen konnten, eingestrichen wurde. Wenig überraschend Aktien von Wohnungsbauunternehmenstieg annach der Ankündigung von Burnhams neuer Your First Home-Richtlinie.
Mehraktuelle AnalyseDie von der britischen Regierung Anfang dieses Monats veröffentlichte Studie kam zu dem Schluss, dass Help to Buy mehr als 300.000 Käufe unterstützte und dass die durchschnittlichen Immobilienpreise in England nur 2 % höher waren, als sie ohne Help to Buy gewesen wären. Dennoch zeigt der Bericht, dass die Initiative vor allem Käufer subventionierte, die sie nicht für den Kauf teurerer Immobilien benötigten. Weniger als die Hälfte der Nutzer des Programms gaben an, dass sie ohne das Programm keine Immobilie hätten kaufen können, und „der Preisanstieg war in Gebieten größer, die bereits vor Einführung des Help to Buy-Programms weniger erschwinglich waren“.
Die Entscheidung, Help to Buy nun wiederzubeleben, offenbart Burnhams wirtschaftlichen Ansatz. Seine Regierung, die mit einem schwachen Wachstum konfrontiert ist und möglicherweise vorgezogene Parlamentswahlen im Auge hat, greift nach demselben nachfrageseitigen Hebel, den frühere Regierungen wiederholt genutzt haben: Sie stimuliert einen Immobilienpreisboom und kurbelt den Konsum durch eine erhöhte Verbraucherkreditaufnahme an.
Dies ist eine vertraute und gut einstudierte Strategie, die wir seither bereits immer wieder beobachten konnten„Friseurboom“Anfang der 1970er-Jahre: Hauskäufer subventionieren, um die Transaktionen zu steigern, den Wohnungsbau ankurbeln und dann darauf hoffen, dass steigende Immobilienwerte zu mehr Verbrauchervertrauen und höheren Haushaltsausgaben führen.
Mit anderen Worten: Anstatt ein alternatives Wachstumsmodell zu entwickeln – eines, das auf produktiven Investitionen, regionaler und sektoraler Neuausrichtung und verstärkter öffentlicher Versorgung basiert – setzt Burnham stattdessen auf den Immobilienmarkt, um der britischen Wirtschaft einen Wachstumsschub zu verleihen. Dies passt gelinde gesagt seltsam zu seiner Rhetorik über den Bruch mit früheren wirtschaftlichen Orthodoxien.
Das Problem für Burnham besteht darin, dass sich der Kontext geändert hat. Einfach ausgedrückt: Wir befinden uns nicht mehr im Zeitalter der Nullzinspolitik. Da der Leitzins der Bank of England derzeit bei 3,75 % liegt, ist das wirtschaftliche Bild ganz anders als in den 2010er Jahren, als das ursprüngliche Help to Buy erstmals eingeführt wurde. Extrem niedrige Zinsen nahe Null gehören nun der Vergangenheit an.
Mit einer Anzahlung von 2,5 % hilft „Your First Home“ potenziellen Hauskäufern dabei, die erste Hürde zu meistern. Allerdings müssen sie dann eine erhebliche Hypothek mit höheren Kreditkosten aufnehmen, auch wenn das 20-prozentige Eigenkapitaldarlehen mehrere Jahre lang zinslos ist. Jemand, der es sich bisher nicht leisten konnte, ein Haus zu kaufen, weil er nicht in der Lage war, eine ausreichende Kaution zu ersparen, könnte dies über Your First Home tun, musste dann aber feststellen, dass die monatliche Bedienung seiner Hypothek ein viel größeres Problem darstellt, als er erwartet hatte.
Das grundsätzliche Problem besteht darin, dass Wohnraum im Verhältnis zum Lohn weiterhin außerordentlich teuer ist. Das durchschnittliche Eigenheim in Großbritannien kostet heute das Siebenfache des durchschnittlichen Vollzeitjahresgehalts, verglichen mit dem Drei- oder Vierfachen in den 1980er Jahren. Ihr erstes Zuhause läuft Gefahr, denselben alten Fehler zu wiederholen: Menschen zu subventionieren, damit sie Wohnraum zu überhöhten Preisen kaufen, auch wenn dies dazu dient, die Preise durch die Stimulierung der Nachfrage noch weiter in die Höhe zu treiben, anstatt sie wirklich erschwinglich zu machen.
Eine Regierung, die sich ernsthaft für die Erschwinglichkeit einsetzt, würde die zugrunde liegenden Ursachen der Immobilienpreisinflation bekämpfen; Es würde das Angebot an Sozialwohnungen drastisch ausweiten, Grundstücksspekulation und Vermietertum eindämmen (unter anderem durch Mietpreisbindungen) und Wohnen als grundlegende gesellschaftliche Notwendigkeit behandeln, anstatt das BIP aufgrund steigender Preise anzukurbeln. Wenn Burnham wirklich vorhatte, die Immobilienkrise an der Wurzel zu packen, wäre dies ein weitaus besserer Ausgangspunkt.
Read the full story at the source
Source: Tribune