World Jacobin
Die Macht des Dollars kam nie vom Öl
Die Entstehung des Dollars als Weltwährung war das Ergebnis des Aufstiegs der USA zur führenden Weltmacht. Aber die langsame Erosion der wirtschaftlichen und politischen Macht der USA wird nicht automatisch eintreten
English (original) ·Auto-translated to Deutsch
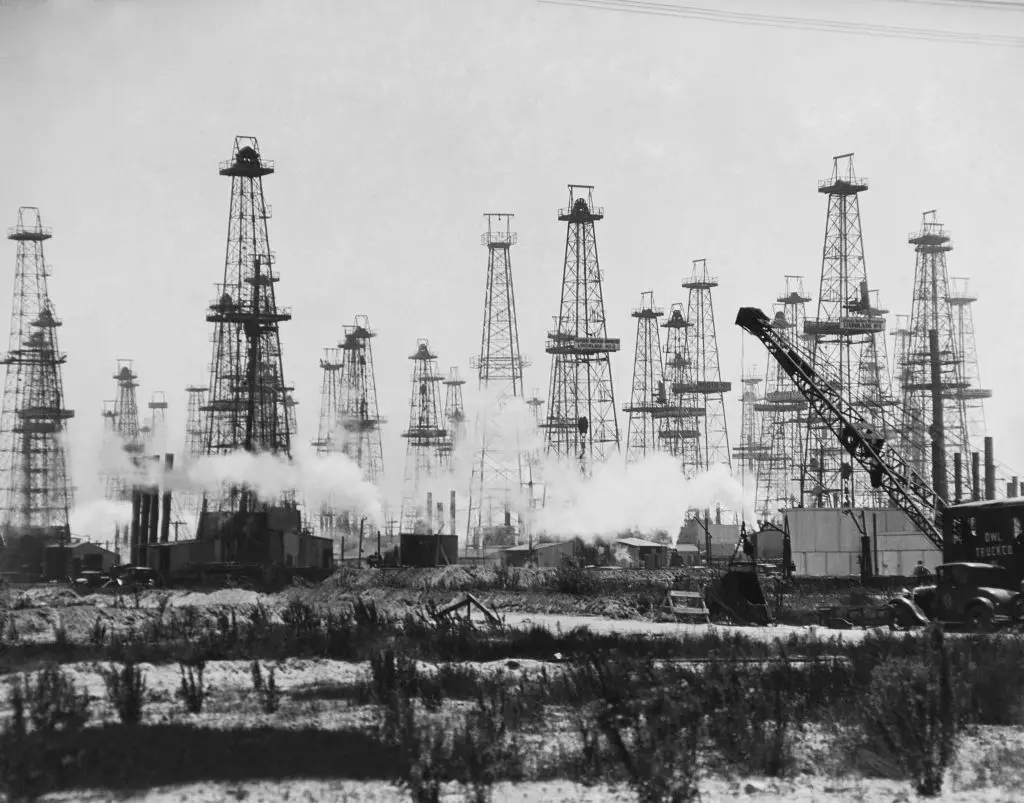
Der Krieg im Iran und die Unterbrechung der Schifffahrt durch die Straße von Hormus haben eine alte Debatte über die Grundlagen der amerikanischen Weltmacht neu entfacht. Öl ist seit dem Zweiten Weltkrieg ein zentraler Bestandteil der von den Vereinigten Staaten dominierten geopolitischen Ordnung. Der Dollar ist die wichtigste internationale Währung, der Ölpreis wird überwiegend in Dollar gehandelt und die militärische Macht der USA war für die Kontrolle des Zugangs zu Erdöl, insbesondere im Nahen Osten, von entscheidender Bedeutung. Einige Analysten stellen die Frage, ob die Erosion dieser Regelung, die durch den Übergang zu saubereren Energiequellen beschleunigt wird, das Ende der amerikanischen Hegemonie und der privilegierten Stellung des Dollars signalisiert.
Es gibt gute Gründe, diese Möglichkeit ernst zu nehmen. China ist zum führenden Hersteller von Solarpaneelen, Batterien, Elektrofahrzeugen und vielen der Technologien geworden, die für den Übergang weg von fossilen Brennstoffen unerlässlich sind. Der Übergang zu neuen Energietechnologien könnte daher die Verteilung der globalen Wirtschaftsmacht zu einer Zeit, in der die militärische Überlegenheit der USA in Frage gestellt wird, tiefgreifend verändern.
Es gibt jedoch ein Problem, wenn man direkt vom Niedergang des Erdöls zum Niedergang des Dollars übergeht. Die internationale Währungshegemonie hängt nicht in erster Linie davon ab, welche Güter gehandelt werden, sondern erst in zweiter Linie davon, welches Land über die technologische Überlegenheit in den Industrien der Zukunft verfügt. Es beruht auf einer breiteren Struktur fiskalischer, finanzieller, produktiver und militärischer Macht, die sich historisch über Jahrhunderte entwickelt hat. Um diesen Unterschied zu verstehen, muss man über Öl hinaus auf die historische Beziehung zwischen Geld und Imperium blicken.
Die Kohlenwasserstoff-Dollar-These
Eine einflussreiche Interpretation der internationalen Wirtschaftsmacht betont den Zusammenhang zwischen Energietechnologien und geopolitischer Hegemonie. Der Aufstieg Großbritanniens fiel mit der kohlebetriebenen industriellen Revolution zusammen, während die amerikanische Vorherrschaft mit dem Zeitalter des Erdöls verbunden war, insbesondere als Öl für die moderne Kriegsführung und den Transport unverzichtbar wurde. In dieser Interpretation erhöht Chinas Vorherrschaft bei erneuerbaren Energietechnologien die Möglichkeit eines weiteren hegemonialen Übergangs. Daniel Bessner hatempfohlendass Chinas Vormachtstellung bei erneuerbaren Energietechnologien diesen Übergang einläuten könnte.
Helen Thompson liefert in ihrem Buch „Disorder: Hard Times in the 21st Century“ eine anspruchsvolle historische Version dieses Arguments. Sie zeigt, wie aufeinanderfolgende Energieregime die imperiale Rivalität, die internationale Finanzwelt und die geopolitischen Konflikte des 20. Jahrhunderts prägten. Für sie veränderte das Öl die materiellen Grundlagen der militärischen und geopolitischen Macht, was zu einem strukturellen Nachteil für Großbritannien und einem Vorteil für die Vereinigten Staaten führte. Großbritannien war im Zeitalter der Kohle, einer Ressource, über die es im Überfluss verfügte, zur führenden Industrie- und Seemacht geworden. Der Übergang zum Öl, zunächst für den Schiffsantrieb und später für den motorisierten Transport und die Luftfahrt, veränderte die strategische Gleichung.
Im Jahr 1911 beschloss Winston Churchill als Erster Lord der Admiralität, dass Öl in der Royal Navy die Kohle ersetzen sollte. Ölbetriebene Schiffe boten militärische Vorteile, aber die Änderung führte zu einer ernsthaften strategischen Schwachstelle. Die Energiewende zwang Großbritannien dazu, eine Ressource zu importieren, die es zuvor nicht benötigte. Darüber hinaus besaßen die Vereinigten Staaten einen enormen Vorteil bei der Ölförderung. Seine schnell wachsende Ölindustrie verschaffte ihm die Fähigkeit, sowohl seine eigene Wirtschaft als auch die Kriegsanstrengungen der Alliierten zu versorgen. Thompson stellt fest, dass etwa 80 Prozent des von den Alliierten im Ersten Weltkrieg verwendeten Öls aus den Vereinigten Staaten stammten.
In der Zwischenkriegszeit versuchten die britischen Regierungen, durch ihre Zugeständnisse im Nahen Osten eine sichere Versorgung zu gewährleisten. Dennoch blieb ihre Abhängigkeit vom Öl der westlichen Hemisphäre bestehen. Während des Zweiten Weltkriegs benötigte Großbritannien erneut Öl, das von amerikanischen Unternehmen geliefert und in Dollar bezahlt wurde. Thompson meint nicht nur, dass Öl eine überlegene Energietechnologie sei. Es liegt daran, dass die geografische Verteilung der Erdölreserven die Fähigkeit konkurrierender Staaten, moderne Kriegsführung aufrechtzuerhalten, grundlegend verändert hat. Noch wichtiger ist, dass Thompsons Kontrast zwischen dem Aufstieg Großbritanniens im Zeitalter der Kohle und dem Aufstieg Amerikas im Zeitalter des Öls darauf hindeutet, dass China im nächsten Zeitalter der erneuerbaren Energien, basierend auf Mineralien, Batterien und Elektrifizierung, zum Schlüsselakteur werden könnte.
An diesem Argument ist viel dran. Länder, die stark von importiertem Öl abhängig sind, sind anfällig für Änderungen der internationalen Ölpreise und der Verfügbarkeit von Devisen. Der Ausbau erneuerbarer Energien kann diese Schwachstellen verringern. Es könnte auch die strategische Bedeutung der Ölförderregionen und den Einfluss der Länder, die sie dominieren, schwächen. Aber die Verringerung der externen Abhängigkeit, die mit Energieimporten einhergeht, ist nicht dasselbe wie ein Entkommen aus der internationalen Währungshierarchie.
Der Aufstieg der Vereinigten Staaten implizierte, dass die Infrastruktur des internationalen Handels und der Finanzen rund um den Dollar organisiert war – am deutlichsten nach dem Bretton-Woods-Abkommen von 1944. Viele international gehandelte Rohstoffe, darunter auch Öl, wurden in Dollar gehandelt. In den 1970er Jahren, nach dem Zusammenbruch des Bretton-Woods-Systems und den beiden Ölschocks, erwirtschafteten die ölexportierenden Länder große Dollarüberschüsse und verwerteten ihre Einnahmen über amerikanische Banken und Staatsanleihen. Das Petrodollar-System trug somit dazu bei, die internationale Nachfrage nach dem Dollar aufrechtzuerhalten. Eine gängige Befürchtung ist, dass internationale Anleger das Vertrauen in den Dollar verlieren und ihre Bestände in andere Vermögenswerte umschichten könnten. Wenn die internationale Dollarnachfrage teilweise durch die Kohlenwasserstoffwirtschaft aufrechterhalten wird, könnte ein Übergang zu erneuerbaren Energien diese Nachfrage verringern und dadurch die Dollar-Hegemonie schwächen. In diesem Sinne könnten Petrodollars irgendwann zu Batterie-Renminbis werden.
Allerdings würde die Bepreisung von Öl in einer anderen Währung nicht unbedingt die internationale Rolle des Dollars untergraben. Devisenmärkte ermöglichen den Erwerb von Währungen für bestimmte Transaktionen, ohne die Stückelung internationaler Schulden, die Zusammensetzung der Reserven oder die Struktur internationaler Kredite grundlegend zu ändern. Die entscheidende Frage ist daher nicht einfach, mit welcher Währung Öl gekauft wird, auch wenn das wichtig ist. Aus diesem Grund benötigt der Rest der Welt weiterhin Dollars und die Vereinigten Staaten haben keinen vergleichbaren Bedarf an Fremdwährungen.
Geld und der fiskal-militärische Staat
Eine weitere Erklärung, die kürzlich von Ho-fung Hung entwickelt wurdeGreenback-Imperiumstellt geopolitische und militärische Macht in den Mittelpunkt der internationalen Währungsbeziehungen. Die internationale Währungsordnung der Nachkriegszeit war untrennbar mit der überwältigenden Vormachtstellung der Vereinigten Staaten nach dem Zweiten Weltkrieg verbunden. Zuerst waren ihre Kriegsverbündeten und später sogar ihre ehemaligen Feinde, Deutschland und Japan, auf den militärischen Schutz der USA angewiesen. Die Vereinigten Staaten übten auch eine erhebliche Kontrolle über den Zugang zu strategischen Rohstoffen, insbesondere Erdöl, aus und unterhielten enge Sicherheitsbeziehungen zu großen Ölförderländern, auch wenn diese durch die Organisation erdölexportierender Länder (OPEC) eine größere Autonomie anstrebten. Sogar geopolitische Gegner blieben in unterschiedlichem Maße vom Dollar-zentrierten internationalen Finanzsystem abhängig. Die weit verbreitete Verwendung von Dollar und die Anhäufung amerikanischer Finanzanlagen können nicht von diesen politischen und strategischen Beziehungen getrennt werden. Das resultierende System ist selbstverstärkend. Die militärische Überlegenheit der USA stützt die internationale Rolle des Dollars, während die Hegemonie des Dollars es den Vereinigten Staaten ermöglicht, Militärausgaben und internationale Verpflichtungen in einem Ausmaß aufrechtzuerhalten, das für andere Länder erheblich schwieriger wäre.
Für eine umfassendere Erklärung ist es jedoch erforderlich, diese Beziehungen in einer längeren historischen Perspektive zu betrachten. Der fiskalisch-militärische Staat war von zentraler Bedeutung für die Entwicklung des modernen Kapitalismus und den Aufstieg aufeinanderfolgender Hegemonialmächte. Staatsverschuldung, Zentralbankwesen und Militärausgaben unterstützten die wirtschaftliche Entwicklung nicht nur im Nachhinein. Sie waren wesentliche Institutionen bei der Schaffung moderner kapitalistischer Volkswirtschaften.
Die 1694 gegründete Bank of England wurde hauptsächlich zur Finanzierung des britischen Staates während seiner Kriege gegen Frankreich gegründet. Die Staatsverschuldung wurde zur Grundlage eines expandierenden Finanzmarktes. Die Zentralbank trug dazu bei, staatliche Verpflichtungen in liquide Finanzanlagen umzuwandeln, und unterstützte sowohl private Finanzen als auch Staatsausgaben. Die Entwicklung des britischen fiskalisch-militärischen Staates, um John Brewers treffendes Konzept zu verwenden, ermöglichte es der Regierung, ihre Marine zu finanzieren, längere Kriege durchzuhalten, Handelsrouten zu schützen und die internationale Expansion des britischen Kapitalismus zu fördern. Dieser Prozess trug dazu bei, den Grundstein für die internationale Vormachtstellung des Pfund Sterling zu legen. Es lag nicht nur daran, dass die britische Industrie- und Seemacht das Pfund zu einer internationalen Währung machte. Die mit der öffentlichen Finanzen und der Währungsentwicklung verbundenen Institutionen trugen überhaupt zur Entstehung dieser Industrie- und Seemacht bei.
Die gleiche Beziehung sollte später in den Vereinigten Staaten entstehen. Staatsausgaben, öffentliche Kredite und die Schaffung von Finanzinstituten unterstützten die wirtschaftliche Integration des Landes und die industrielle Entwicklung. Alexander Hamilton verstand die Bedeutung der Staatsverschuldung und der Bankinstitute für den Aufbau einer Volkswirtschaft. Der föderale Steuer- und Währungsapparat entwickelte sich während des Bürgerkriegs weiter, während die Gründung der Federal Reserve im Jahr 1913 dazu beitrug, die für die internationale Expansion des Dollars erforderliche Finanzinfrastruktur aufzubauen.
Die Beziehung zwischen fiskalisch-militärischer und monetärer Macht ist zirkulär. Die in Steuern, Staatsverschuldung und Zentralbanken verankerte Fiskalkapazität ermöglicht Staatsausgaben für militärische Beschaffung und Forschung, die die technologische Entwicklung und militärische Macht fördern. Diese Fähigkeiten tragen zusammen mit geopolitischen Allianzen und Finanzinstitutionen dazu bei, die internationale Nutzung der hegemonialen Währung als Rechnungseinheit in Handels- und Schuldenverträgen und als wichtigste Währungsreserve aufrechtzuerhalten. Die monetäre Vorherrschaft verstärkt dann den ursprünglichen Vorteil. Der hegemoniale Staat kann Kredite aufnehmen und seine externen Verpflichtungen in seiner eigenen Währung begleichen, ohne wie andere Länder Devisen anhäufen zu müssen. Durch die Kontrolle über die internationale Liquidität und die Finanzinfrastruktur erlangt es außerdem Einfluss auf die externen finanziellen Zwänge, mit denen andere Staaten konfrontiert sind. Die monetäre Hegemonie resultiert nicht einfach aus Rohstoffpreisen, Marktvertrauen oder Netzwerkeffekten, sondern ist somit sowohl ein Produkt fiskalisch-militärischer Macht als auch ein zentrales Mittel zu deren Reproduktion.
Wie Großbritannien tatsächlich seine Währungshegemonie verlor
Der Übergang von der britischen zur amerikanischen Hegemonie ist ein besonders aufschlussreiches historisches Beispiel dafür, wie der Währungswettbewerb funktioniert. Es ist verlockend, den Niedergang Großbritanniens mit dem Übergang von Kohle zu Erdöl in Verbindung zu bringen, ebenso wie es verlockend ist, die aktuellen Schwierigkeiten Amerikas als Folge seiner Bindung an fossile Brennstoffe zu interpretieren. Energie war sicherlich wichtig. Kohle war für die britische Industrialisierung und Seemacht von grundlegender Bedeutung, während Erdöl für den modernen Transport und die Kriegsführung immer wichtiger wurde. Der entscheidende Wandel in der internationalen Währungshierarchie erfolgte jedoch durch einen anderen Mechanismus.
Im 19. Jahrhundert war Großbritannien das wichtigste Finanzzentrum der Welt. London lieferte internationale Kredite, finanzierte den Handel und exportierte Kapital in enormem Umfang. Das Pfund Sterling wurde zur führenden Währung für internationale Transaktionen. Wie Jay Sexton in Debtor Diplomacy zeigt, blieben die Vereinigten Staaten trotz ihrer wachsenden Produktionskapazität von britischen Finanzmitteln abhängig. Amerikanische Eisenbahnen, Infrastruktur und industrielle Expansion profitierten vom Zugang zu den Londoner Kapitalmärkten, der durch die britische Finanzdiplomatie erleichtert wurde. Zu Beginn des 20. Jahrhunderts waren die Vereinigten Staaten jedoch zur größten Industriewirtschaft der Welt geworden. Seiner produktiven Vorherrschaft stand noch keine entsprechende internationale Währungsmacht gegenüber.
Der Erste Weltkrieg veränderte diese Beziehung. Großbritannien trat als führender internationaler Gläubiger in den Krieg ein, wurde jedoch zunehmend von amerikanischen Produktionsressourcen und Finanzmitteln abhängig. Um seine militärischen Verpflichtungen aufrechtzuerhalten, waren umfangreiche Käufe bei den Vereinigten Staaten erforderlich, die durch die Liquidation ausländischer Vermögenswerte und zunehmend durch amerikanische Kredite finanziert wurden. Bis 1917 konnte Großbritannien seine Kriegsanstrengungen ohne erhebliche amerikanische Finanzhilfe nicht mehr aufrechterhalten. Die Vereinigten Staaten, die zuvor auf britische Finanzmittel angewiesen waren, gingen aus dem Krieg als wichtigster internationaler Gläubiger hervor. John Maynard Keynes, der im britischen Finanzministerium arbeitete und sich mit dem interalliierten Schuldennetz befasste, bemerkte: „In einem weiteren Jahr werden wir den Anspruch, den wir in der Neuen Welt abgesteckt hatten, verwirkt haben und im Gegenzug wird dieses Land an Amerika verpfändet.“
Es folgte die Transformation der Geldmacht. Die Gründung der Federal Reserve unterstützte die Entwicklung der auf Dollar lautenden Handelsfinanzierung. Wie in Charles Kindlebergers klassischer Darstellung der Zwischenkriegszeit, „The World in Depression, 1929–1939“, angedeutet, waren der wirtschaftliche Zusammenbruch und die geopolitischen Turbulenzen, die zu zwei Weltkriegen führten, untrennbar mit der globalen Krise der britischen Hegemonie und dem Fehlen einer klaren Hegemonialmacht verbunden. Der Zweite Weltkrieg und die Errichtung des Bretton-Woods-Systems institutionalisierten die amerikanische Währungsvorherrschaft. Das Pfund spielte weiterhin eine wichtige internationale Rolle, insbesondere im Sterling-Raum, aber Großbritannien war den Vereinigten Staaten untergeordnet.
Wie David James Gill in „The Long Shadow of Default“ zeigt, hatten amerikanische Finanzhilfen durch Lend-Lease, die Anglo-American Loan von 1946 und Marshall-Plan-Hilfen den Niedergang Großbritanniens abgefedert. Bei Suez hat Washington gezeigt, dass es seine finanzielle Überlegenheit auch nutzen kann, um Beschränkungen durchzusetzen. Die Suez-Krise von 1956 zeigte auf dramatische Weise die Grenzen der amerikanischen Unterstützung auf. Als Großbritannien und Frankreich zusammen mit Israel nach der Verstaatlichung des Suezkanals militärisch gegen Ägypten intervenierten, widersetzte sich die Eisenhower-Regierung ihrem Vorgehen. Großbritannien befand sich in einer Finanzkrise, da das Pfund Sterling unter spekulativen Druck geriet und seine Dollarreserven zurückgingen. Die Vereinigten Staaten waren in der Lage, die von Großbritannien benötigte finanzielle Unterstützung bereitzustellen, hielten die Unterstützung jedoch zurück, bis die britische Regierung einem Rückzug zustimmte.
Die Bedeutung von Suez bestand nicht nur darin, dass Ägypten eine wichtige Erdölroute stören könnte, wie es der Iran jetzt in der Straße von Hormus tut. Der Grund dafür war, dass Großbritannien keine unabhängige imperiale Militäroperation mehr durchführen konnte, wenn die Vereinigten Staaten dagegen waren, weil Washington einen externen finanziellen Zwang auferlegen konnte, dem sich London nicht entziehen konnte. Suez hat nicht die monetäre Unterordnung Großbritanniens geschaffen. Es machte die Hierarchie sichtbar, die sich durch die beiden Weltkriege herausgebildet hatte. Ein gleichwertiger Moment für die Vereinigten Staaten würde eine andere Macht erfordern, die in der Lage wäre, Washington einen vergleichbaren externen Druck aufzuerlegen. Eine Störung der internationalen Erdölversorgung reicht allein nicht aus, insbesondere weil die Vereinigten Staaten nicht auf den Import von Energierohstoffen angewiesen sind.
Der globale Fiat-Dollar-Standard und der Aufstieg Chinas
Die Geschichte der internationalen Währungsstandards untermauert dieses Argument. Der Übergang von der niederländischen zur britischen Hegemonie fiel mit der allmählichen Verdrängung von Silber durch Gold als wichtigstem internationalen Währungsstandard zusammen. Der Übergang von der britischen zur amerikanischen Hegemonie führte schließlich zu einer radikaleren Transformation, nämlich der Entmonetarisierung des Goldes selbst.
Der Goldstandard brach während der Zwischenkriegskrise der 1930er Jahre zusammen, obwohl Gold weiterhin eine zentrale Rolle in den in Bretton Woods festgelegten internationalen Währungsvereinbarungen spielte. Im Rahmen dieses Systems konnten ausländische Währungsbehörden Dollar zu einem festen Preis in Gold umtauschen. Als Präsident Richard Nixon im August 1971 die Konvertibilität des Dollars aufhob, erwarteten viele Beobachter einen Rückgang der amerikanischen Währungsvormachtstellung. Die Vereinigten Staaten konnten die metallische Absicherung ihrer internationalen Verbindlichkeiten nicht mehr gewährleisten. Dennoch verlor der Dollar seine Stellung als wichtigste internationale Währung nicht. Im Gegenteil, durch die schließliche Konsolidierung des globalen Fiat-Flexible-Dollar-Standards entfiel die Anforderung, dass die Vereinigten Staaten ausländische offizielle Dollarforderungen in Gold begleichen müssen. Das internationale Währungssystem war weiterhin um amerikanische Verbindlichkeiten herum organisiert, jedoch ohne den gleichen metallischen Zwang.
Der aggressive Wiederaufbau der amerikanischen Währungsmacht in den frühen 1980er Jahren war von zentraler Bedeutung für die Wiederherstellung der amerikanischen HegemonieMaria da Conceição Tavaresargumentierte damals.Susan Strangestellte in ähnlicher Weise die herkömmliche Ansicht in Frage, dass die strukturelle Macht Amerikas im Niedergang begriffen sei. Der Volcker-Schock verdeutlichte die internationalen Folgen der amerikanischen Währungsmacht. Der starke Anstieg der amerikanischen Zinssätze trug zur Entstehung der Schuldenkrise der Entwicklungsländer bei und zwang Länder in ganz Lateinamerika und anderswo zu schmerzhaften externen Anpassungen. Der aggressive Wiederaufbau der amerikanischen Währungsmacht in den frühen 1980er Jahren war von zentraler Bedeutung für die Wiederherstellung der amerikanischen Hegemonie.
Diese Geschichte stellt ein ernstes Problem für Interpretationen dar, die sich auf die materielle Unterstützung von Geld oder die Preisgestaltung bestimmter Waren konzentrieren. Das Verschwinden der Goldkonvertibilität beendete nicht die Vorherrschaft des Dollars. Die Petrodollar-Vereinbarungen der 1970er Jahre verstärkten eine bereits bestehende Währungshierarchie. Sie haben es nicht geschaffen. Zusammen mit der Ausweitung der Offshore-Dollarmärkte und des privaten internationalen Bankwesens trugen sie dazu bei, das zu festigen, was Peter Gowan das Dollar-Wall-Street-Regime nannte. Weder die Deindustrialisierung der Vereinigten Staaten noch der Aufstieg Japans, der asiatischen Tigerstaaten und Chinas bedeuten zwangsläufig das Ende der amerikanischen Hegemonie oder der internationalen Stellung des Dollars. Das Dollar-Wall-Street-Regime überlebt, auch wenn die Vereinigten Staaten im produktiven Bereich herausgefordert wurden.
Die Unterscheidung zwischen produktiver und monetärer Vorherrschaft ist für das Verständnis der aktuellen internationalen Ordnung von wesentlicher Bedeutung. China hat sich zu einer führenden Industriemacht und einer immer wichtigeren Quelle fortschrittlicher Technologie entwickelt. Im Bereich der erneuerbaren Energien stellt China die produktive Vormachtstellung der USA seit langem klar in Frage. Aber China verfügt im internationalen Finanzwesen nicht über eine vergleichbare Stellung. Der Dollar bleibt die Hauptwährung für internationale Kredite, den Devisenhandel und die offiziellen Reserven. China selbst verfügt weiterhin über beträchtliche Dollarreserven, und ein Großteil seiner internationalen Kreditvergabe und seines Handels ist weiterhin mit dem Dollarsystem verbunden. Die Vereinigten Staaten sind nicht mit einer symmetrischen Abhängigkeit vom Renminbi konfrontiert.
Diese Asymmetrie ist die Grundlage des amerikanischen Währungsprivilegs. Die Vereinigten Staaten können internationale Verpflichtungen und Auslandsverbindlichkeiten in ihrer eigenen Währung finanzieren. Die meisten anderen Länder, darunter auch China, müssen weiterhin über ihren Zugang zur wichtigsten internationalen Währung nachdenken. Noch wichtiger ist, dass die Position des Dollars es Washington ermöglicht, Einfluss auf die externen finanziellen Zwänge zu nehmen, mit denen andere Länder konfrontiert sind. Amerikanische Sanktionen können den Zugang zu internationalen Zahlungssystemen und Finanzmärkten einschränken. Umgekehrt kann die Federal Reserve ausgewählten ausländischen Zentralbanken Notfallliquidität in Dollar zur Verfügung stellen und so den Druck mildern, der andernfalls zu Finanzkrisen führen könnte. Diese Fähigkeit, externe Beschränkungen aufzuerlegen oder zu lockern, ist nicht nur ein zufälliger Vorteil der internationalen Rolle des Dollars. Es ist einer der zentralen Mechanismen, durch die die Währungshierarchie die geopolitische Macht aufrechterhält.
Chinas wachsende technologische Fähigkeiten könnten dieses Gleichgewicht im Laufe der Zeit sicherlich verändern. Die Abhängigkeit von strategischen Mineralien, Ausrüstung und Produktionskapazitäten Chinas schafft bereits Anfälligkeiten für die Vereinigten Staaten. Aber die Abhängigkeit von bestimmten importierten Waren oder Technologien unterscheidet sich von der finanziellen Abhängigkeit von der Währung eines anderen Staates. Für eine mit dem britisch-amerikanischen Übergang vergleichbare Transformation müssten die Vereinigten Staaten von chinesisch kontrollierten Ressourcen oder Finanzmitteln abhängig werden, und zwar unter Bedingungen, unter denen China die Zugangsbedingungen bestimmen könnte. Das Aufkommen umfassender internationaler Kreditaufnahmen, Kredite und Abwicklungen in Renminbi könnte Teil einer solchen Transformation sein, aber in naher Zukunft ist nichts dergleichen in Sicht.
Die Widerstandsfähigkeit des Dollars
Nichts davon bedeutet, dass die amerikanische Währungshegemonie dauerhaft ist. Chinas Fortschritte bei Batterien, Elektrofahrzeugen und erneuerbaren Energien könnten die produktive Vormachtstellung Amerikas zumindest in einigen Sektoren untergraben. Der zunehmende Einsatz von Finanzsanktionen und anderen Zwangsmaßnahmen könnte Länder auch dazu ermutigen, Alternativen zum Dollar zu entwickeln. Ein größerer Währungswettbewerb ist jedoch nicht gleichbedeutend mit einer Umkehr der zugrunde liegenden internationalen Finanzhierarchie.
Der Verlust der Währungshegemonie Großbritanniens hing letztlich nicht nur mit seiner Abhängigkeit von der amerikanischen Produktion zusammen, sondern auch mit seiner Abhängigkeit von der Dollarfinanzierung während der beiden Weltkriege. Suez zeigte, dass Washington diese Abhängigkeit nutzen konnte, um die britische Politik einzuschränken. Im Gegensatz dazu müssen die Vereinigten Staaten keine Kredite in Renminbi aufnehmen, um ihren internationalen Verpflichtungen nachzukommen, und China kann Washington noch keinen vergleichbaren externen finanziellen Zwang auferlegen. Chinas Herausforderung für die produktive Vorherrschaft der USA ist real, aber es ist kein nennenswerter Rückgang des internationalen Marktanteils des Dollars eingetreten. Selbst wenn ein solcher Niedergang stattfinden würde, würde er allein noch keinen neuen Währungshegemon begründen.
Tatsächlich könnte Amerikas Abhängigkeit von Sanktionen, finanzieller Ausgrenzung und militärischem Druck zunehmen, während Amerikas produktiver Vorsprung und die Legitimität seiner internationalen Führung schwinden. Das Problem könnte daher weniger im bevorstehenden Verschwinden der amerikanischen Währungshegemonie als vielmehr in ihrem zunehmend zwanghaften Charakter liegen. Der Übergang von fossilen Brennstoffen ist für die Bewältigung des Klimawandels von entscheidender Bedeutung und könnte die externen Anfälligkeiten der Ölimportländer erheblich verringern. Aber es wird nicht automatisch eine alternative internationale Währungsordnung schaffen. Um John Connallys berühmtes Sprichwort zu paraphrasieren: Der Dollar bleibt Amerikas Währung und das Problem des Rests der Welt.
Dieser Artikel erschien ursprünglich inJakobiner, ein demokratisch-sozialistisches Magazin, das ausführliche Essays und Analysen zu Politik, Wirtschaft und Kultur veröffentlicht.Abonnieren Sie die Printausgabe für 20 $ pro Jahr.