World · Jacobin · · 1h
Bei Zinserhöhungen geht es um Disziplinierung der Arbeit
English (original) · Auto-translated to Deutsch
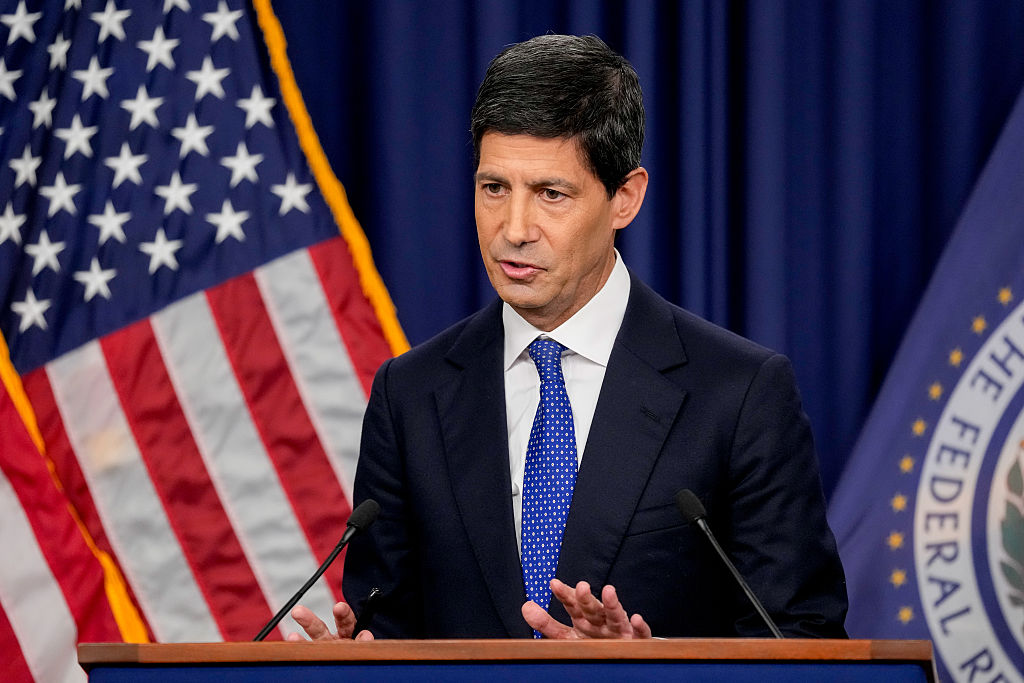
Das Federal Reserve Board unter seinem neuen Vorsitzenden Kevin Warsh nutzte seine bevorzugte Politik angesichts der Inflation und erhöhte im September die kurzfristigen Zinssätze. Diese Maßnahme könnte einen gewissen Einfluss auf die Inflationsrate haben, aber wahrscheinlich nicht viel. Eine Erhöhung der Zinssätze kann unter bestimmten Umständen die Inflation dämpfen, aber die Hauptfaktoren, die zu der aktuellen, anhaltenden Inflation führen, werden von den jüngsten Zinserhöhungen der Fed wahrscheinlich nicht wesentlich beeinflusst. Aber diese anderen Faktoren sind außer Kontrolle: Die Fed kann sie nicht ändern, und die derzeitige Regierung in Washington wird es auch nicht tun.
Was Washington getan hat, um die Inflation einzudämmen
Mit dem Aufkommen wirtschaftlicher Instabilität in den frühen 1970er Jahren führte Präsident Richard Nixon Lohn-Preis-Kontrollen ein, die den Anstieg von Löhnen und Preisen begrenzten. Um die Lohn- und Preiskontrollen zu überwachen, richtete seine Regierung zwei Agenturen ein, einen Pay Board und einen Cost of Living Council. Der Wirtschaftswissenschaftler Arnold Weber war Geschäftsführer des Cost of Living Council und Mitglied des Pay Board. Damit fasste Weber 1974 die Maßnahmen zusammen, die diese Bundesinstitutionen zur Eindämmung der Inflation ergriffen hattenStellungnahme, „Das Ziel hier ist, Arbeitskräfte zu eliminieren. Das ist es, was wir hier tun. . . . Wir müssen Arbeitskräfte eliminieren.“
Der damalige Vorsitzende des Federal Reserve Board, Jerome Powell, sah das Problem darin, die Inflation im Jahr 2022 durch Anhebung der Zinssätze einzudämmenHier entlang: „ . . . Sehen Sie sich den durchschnittlichen Stundenverdienst an, den wir im letzten Lohn- und Gehaltsbericht erhalten haben. Sie sehen keine großen Fortschritte, was den Rückgang des durchschnittlichen Stundenverdienstes angeht.“
Ganz gleich, ob es sich bei dem Mechanismus um Lohnpreiskontrollen, Zinserhöhungen, Kürzungen der Arbeitskräfte oder, wie Powell verkündete, um „Fortschritte in Form sinkender durchschnittlicher Stundenlöhne“ handelte, die Behörden in Washington waren in der Art und Weise, wie sie eine Politik sahen, die zu einer Verringerung der Inflation führte, konsequent.
Seit den 1970er Jahren besteht der bevorzugte Mechanismus darin, dass die Fed die Zinssätze erhöht. Der Grund dafür ist einfach: Eine Erhöhung der Zinssätze verteuert die Kreditaufnahme und führt dazu, dass sowohl Unternehmen als auch Haushalte ihre Ausgaben zurückhalten (zum Beispiel weniger neue Fabriken, weniger Wohnungsbau und weniger Autokäufe). Diese Verringerung der Investitionen führt zu weniger Neueinstellungen und kostet einige Arbeitnehmer ihren Arbeitsplatz. Dies wiederum schwächt die Verhandlungsmacht der Arbeitnehmer, was zu niedrigeren Löhnen oder zumindest langsameren Lohnerhöhungen führt. Da die Lohnsumme der Arbeitgeber (wie viel Arbeitgeber für Arbeit ausgeben) langsamer wächst und die Kaufkraft der Arbeitnehmer nachlässt, werden die Preise tendenziell sinken oder zumindest nicht so schnell steigen.
Diese Politik hat die größten Auswirkungen auf die Arbeitnehmer, von denen viele ihren Arbeitsplatz verlieren und fast alle in einer schwächeren Position sind, Lohnsteigerungen zu erzielen. Ja, auch Unternehmen können unter diesen Umständen Schaden nehmen. Doch für diejenigen, die die Politik machen, besteht das Hauptproblem darin, dass die Löhne außer Kontrolle geraten und es die Arbeitnehmer sind, die die Last der Politik tragen werden. Darüber hinaus führen die Auswirkungen auf die Arbeitskräfte langfristig tendenziell zu einer Schwächung der Macht der Arbeitnehmer.
Die dramatischste Anwendung dieser Anti-Inflationspolitik fand Anfang der 1980er Jahre statt. Gemessen am Verbraucherpreisindex (VPI) stiegen die Preise zwischen Mitte 1977 und Mitte 1981 jährlich um mehr als 10 Prozent. Bis Mitte 1981 hatte die Fed den Federal Funds Effective Rate (FFER) auf über 20 Prozent angehoben, und dieser Satz fiel erst im August 1982 unter 10 Prozent. (Der FFER ist der Zinssatz, den Banken für Tageskredite untereinander verlangen, und es ist der Zinssatz, der am unmittelbarsten von den Maßnahmen der Fed betroffen ist.) Es hat funktioniert. Die Inflation ging zurück und lag Mitte der 1980er Jahre bei einer jährlichen Rate von weniger als 3 Prozent.
Und Arbeitslosigkeit? Die Arbeitslosenquote stieg Ende 1982 auf 10,8 Prozent, den höchsten monatlichen Wert seit dem Zweiten Weltkrieg, mit Ausnahme einiger Monate während der Pandemie Anfang der 2020er Jahre. Und Löhne? Die Durchschnittslöhne aller Arbeitnehmer gingen zwischen den 1970er und 1980er Jahren zurück, und für Arbeitnehmer in der unteren Hälfte (nach Lohnniveau) der Erwerbsbevölkerung erreichten die Löhne erst Mitte der 1990er Jahre wieder das Niveau der 1970er Jahre.
Die Arbeitskräfte waren ausgeschaltet worden.
Warum funktioniert es dieses Mal nicht?
Ursachen der aktuellen Inflation
Höhere Zinssätze bremsen oder verlangsamen tendenziell die Inflation, indem sie die Gesamtnachfrage – also die Gesamtausgaben in der Wirtschaft – reduzieren, wodurch die Beschäftigung zurückgeht, die Löhne sinken und dadurch die Inflation sinkt. Es ist jedoch schwierig, die Löhne für die aktuelle Inflation verantwortlich zu machen, da die Arbeitskosten nicht so schnell gestiegen sind wie die Preise.Die Financial Timesberichtet, dass die Arbeitskosten pro Produktionseinheit – d. Und laut der Financial Times „sind die durchschnittlichen Stundenlöhne in den letzten zwölf Monaten so langsam gestiegen wie seit sieben Jahren nicht mehr.“ Darüber hinaus ist der Anteil der Arbeit an der nationalen Produktion – d53 Prozentdes heutigen BIP.
Wichtige Ursachen der aktuellen Inflation sind jedenfalls nicht Nachfrageprobleme. Bei einigen handelt es sich stattdessen um Versorgungsprobleme – Engpässe oder höhere Kosten, die die Menge der verfügbaren Waren und Dienstleistungen einschränken –, die aus der perversen Politik der Trump-Regierung resultieren:
Der Krieg, den die Vereinigten Staaten gegen den Iran begonnen haben, hatte schwerwiegende Auswirkungen auf den PreisÖl und Produkte auf Ölbasis(insbesondere Dünger). Der hohe Ölpreis wirkt sich negativ auf die gesamte Wirtschaft aus, was deutlich an der Entwicklung des Dieselpreises zu erkennen ist6,51 $ pro GalloneEnde September hat sich auf die Kosten für den Warentransport ausgewirkt.
Die Einführung von Zöllen durch die Trump-Regierung hatte umfassende Auswirkungen auf die Preise. Es werden nicht nur die Preise der importierten Waren selbst erhöht, sondern ein Großteil dessen, was die Vereinigten Staaten importieren, wird als Input für im Inland produzierte Waren verwendet – Autos sind ein bekanntes und wichtiges Beispiel. Ein weniger bekanntes Beispiel wurde 2021 von hervorgehobenDer Ökonom: „Der [Covid-]Impfstoff von Pfizer erfordert 280 Inputs von Lieferanten in 19 Ländern. Kein Unternehmen kann das so schnell wiederherstellen.“ Da komplexe internationale Lieferketten nicht schnell geändert werden können, erhöhen Zölle tendenziell die Kosten für viele Waren, die nicht direkt von den Zöllen betroffen sind.
Die massive Kampagne der Trump-Regierung, Einwanderer aus dem Land zu vertreiben, hat in mehreren Branchen zu einem erheblichen Arbeitskräftemangel geführt – Beispiele hierfür sind das Baugewerbe, die Fleischverarbeitung und die Landwirtschaft. Laut derWeißes Haus„Die Trump-Regierung hat mehr als 605.000 illegale Ausländer abgeschoben, weitere 1,9 Millionen haben sich selbst abgeschoben, was die Gesamtzahl der Illegalen, die die USA seit der Rückkehr von Präsident Trump im Amt verlassen haben, auf über 2,5 Millionen erhöht.“ Ein Mangel an Arbeitskräften treibt tendenziell die Preise in die Höhe.
Nicht alle Faktoren, die zu der jüngsten Inflation geführt haben, liegen auf der Angebotsseite. Dennoch ist es unwahrscheinlich, dass zwei wichtige Nachfragefaktoren durch die Bemühungen der Fed, die Zinssätze anzuheben, wesentlich beeinflusst werden. Einer dieser Faktoren ist das große Staatsdefizit, eine Folge umfangreicher Steuersenkungen für die Reichen ohne entsprechende Kürzung der Ausgaben – da Kürzungen bei Programmen für die Armen durch Erhöhungen der Militärausgaben ausgeglichen wurden. (Der republikanische Kongress hat nicht nur Steuererleichterungen, insbesondere für die Reichen, gesetzlich erlassen, sondern es gibt auch dieVersagendes IRS, um Steuerhinterziehung zu stoppen.) Es ist natürlich möglich, dass höhere Zinssätze, die auch die Kosten für die Rückzahlung von Staatsschulden erhöhen, den Bundeshaushalt einigermaßen in Ordnung bringen könnten, aber das scheint unwahrscheinlich. Darüber hinaus sind die Zinssätze für Staatsanleihen, die Kosten für die Rückzahlung von Staatsschulden, bereits so hoch wie nie zuvor in den letzten zwei Jahrzehnten.
Der andere Nachfragefaktor, der zur Inflation beiträgt, sind die enormen Investitionen in den Bau von Rechenzentren zur Unterstützung künstlicher Intelligenz. Diese Rechenzentren führen in mehreren Teilen des Landes zu Strompreiserhöhungen, und die Ausgaben für ihren Bau halten die Gesamtnachfrage hoch. Natürlich wird ein Großteil der Ausgaben für Rechenzentren durch Schulden finanziert, und die Aufnahme von Schulden könnte durch steigende Zinsen verringert werden. Es scheint jedoch unwahrscheinlich, dass Unternehmen wie Meta, Amazon, Microsoft und Alphabet (Google) ihre Aktivitäten aufgrund von Zinserhöhungen wesentlich verlangsamen werden. Künstliche Intelligenz verspricht ihnen den Goldschatz am Ende des Regenbogens.
Es ist sehr unwahrscheinlich, dass die Trump-Regierung ihre Militäraktionen im Nahen Osten (und anderswo) einstellen, die Zölle aufgeben oder aufhören wird, Menschen aus dem Land zu vertreiben – all das wirkt sich durch Versorgungsunterbrechungen auf die Preise aus. Und das Staatsdefizit und die massiven Ausgaben für Rechenzentren dürften durch die Zinsmaßnahmen der Fed kaum ernsthaft beeinträchtigt werden.
Wenn also alles andere verboten ist, schalten Sie die Arbeit aus.
Ein Nachwort
Ich kann nicht anders, als auf die Ironie hinzuweisen, dass fortschrittliche Ökonomen zwar seit langem kritisch gegenüber dem Einsatz von Zinserhöhungen durch die Fed zur Eindämmung der Inflation sind und diese im Allgemeinen ablehnen, dass es aber heute Präsident Donald Trump ist, der dies mit seinen Tiraden für niedrigere Zinssätze tut.
Ich kann diejenigen von uns Linken verteidigen, indem ich darauf hinweise, dass wir uns gegen die oben erwähnte Versorgungspolitik ausgesprochen haben – die Militäraktionen, die sinnlosen Zölle und die Vertreibung von Menschen, die hierher gekommen sind, um zu arbeiten (und Steuern zahlen). Außerdem haben wir uns gegen die Steuersenkungen für Wohlhabende und die Militärausgaben ausgesprochen, die die Inflation angeheizt haben, und wir sind überhaupt nicht zufrieden mit dem Vorstoß zum Bau von Rechenzentren. Die Bewältigung dieser Probleme könnte die Inflation senken, ohne Arbeitskräfte einzusparen (obwohl Elektriker, die in den Rechenzentren arbeiten, Einwände erheben könnten).
Trump scheint sich jedoch nicht einmal der Existenz eines Inflationsproblems und seiner schwerwiegenden Auswirkungen auf die Lebenshaltungskosten bewusst zu sein. Er scheint zu glauben, dass es vor allem darum geht, die Zinsen niedrig zu halten, um das Wirtschaftswachstum anzukurbeln und den Aktienmarkt am Laufen zu halten. Es scheint jedoch, dass die Inflation mehr Menschen (Wähler) verunsichert als das langsame Wirtschaftswachstum oder ein möglicher Börseneinbruch.
Aber während ich vielleicht erklären kann, warum fortschrittliche Ökonomen so denken wie wir, versuche ich nicht, die Denkweise des Präsidenten zu erklären!
Dieser Artikel erschien ursprünglich inJakobiner, ein demokratisch-sozialistisches Magazin, das ausführliche Essays und Analysen zu Politik, Wirtschaft und Kultur veröffentlicht.Abonnieren Sie die Printausgabe für 20 $ pro Jahr.
Read the full story at the source
Source: Jacobin