World Jacobin
Hyman Minsky war ein einflussreicher Kritiker des Kapitalismus
Der Ökonom Hyman Minsky ist heute vor 30 Jahren gestorben. Minsky, der vor allem für seine Theorie der finanziellen Instabilität bekannt ist, entwickelte eine Sicht auf den Kapitalismus und seine Veränderungen, die weitaus radikaler war als viele andere
English (original) ·Auto-translated to Deutsch
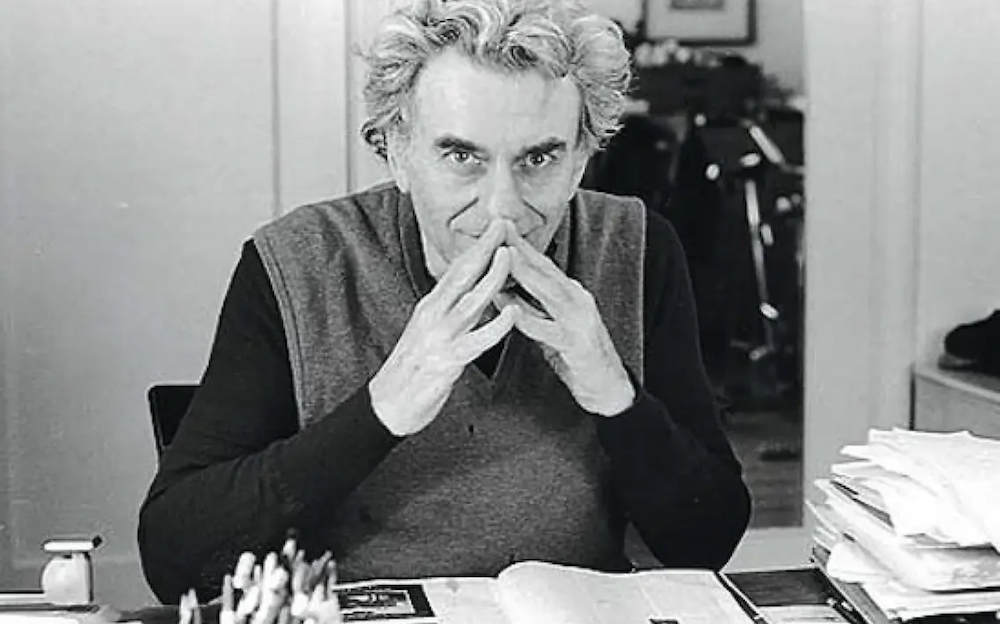
Dreißig Jahre nach Hyman Minskys Tod ist sein Name bekannter als seine politische Ökonomie. Immer wenn die Vermögenspreise einbrechen, die Hebelwirkung plötzlich wichtig wird oder ein Finanzboom in Panik umschlägt, kündigt jemand einen neuen „Minsky-Moment“ an.
Der Begriff ist zu einer Abkürzung für den Punkt geworden, an dem eine spekulative Expansion nicht mehr aufrechterhalten werden kann. Aus Hedge-Finanzierung wird spekulative Finanzierung, aus spekulativer Finanzierung wird Ponzi-Finanzierung, und eine scheinbar stabile Struktur stellt plötzlich fest, dass nicht alle gleichzeitig liquide werden können. Dieser posthume Ruhm hat unser Verständnis davon eingeengtMinskys Erbe.
Er war nicht in erster Linie ein Absturzprophet. Vielmehr war er ein Theoretiker eines Kapitalismus, der seine institutionelle Form verändert, und der Art und Weise, wie finanzielle Instabilität selbst dazu beiträgt, diese Veränderungen hervorzurufen. Er war auch ein scharfer Kritiker des Keynesianismus. Das ist der Minsky, an den man sich heute erinnern sollte.
Marx, Schumpeter, Keynes und Minsky
Minsky studierte bei Joseph Schumpeter in Harvard. Als Theoretiker einer monetären Produktionswirtschaft las er die Arbeiten von John Maynard Keynes und wurde indirekt von Karl Marx beeinflusst.
Minsky charakterisierte Schumpeter und Keynes als marxistische Ökonomen, die konservativ und prokapitalistisch seien. Sie waren die „großen Andersdenkenden“: Ökonomen, die verstanden hatten, dass der Kapitalismus nicht zunächst „real“ analysiert und erst anschließend mit Geld versorgt werden kann. Geld ist von Anfang an da. Mehr noch: Geld ist nicht nur das Wichtigste; es ist das Einzige.
Der Kapitalkreislauf von Marx beginnt damit, dass Geld als Finanzmittel der Produktion zugeführt wird, um Arbeitskraft und Produktionsmittel zu kaufen. Schumpeter brachte den monetären Punkt noch deutlicher zum Ausdruck: Bankkredite schaffen KaufkraftEx-Nihilound gibt Unternehmern die Kontrolle über Ressourcen, bevor die Ergebnisse ihrer Entscheidungen bekannt sind. Keynes zeigte, wie Investitionen von Erwartungen an eine unbekannte Zukunft abhängen.
Minsky brachte diese Erkenntnisse zusammen, indem er sich auf die ineinandergreifenden Bilanzen konzentrierte, die das Geld von heute mit dem unsicheren Geld von morgen verbinden. Marx hilft dabei, etwas zu identifizieren, das Minsky relativ unterentwickelt lässt. Die Finanzierung der Produktion gibt Unternehmen nicht einfach die Kontrolle über „Ressourcen“, sondern über die lebendige Arbeitskraft, d. h. über Menschen, die vom Kapital lediglich als Träger der Arbeitsfähigkeit angesehen werden.
Der Verwertungsprozess ist ein monetärer Prozess, ein Prozess, bei dem Geld mehr Geld als abstrakten Reichtum hervorbringt. Die Geldtheorie ist keine Theorie einer separaten Finanzsphäre: Sie ist eine Theorie der kapitalistischen Produktion als Ganzes. Finanzen werden nicht erst dann wichtig, wenn Wert geschaffen wurde. Es hilft dabei, im Voraus zu bestimmen, wer die Produktion organisieren darf, welche Technologien übernommen werden, wie die Arbeit organisiert wird und welche Zukunftsaussichten wirtschaftlich möglich werden.
Stabilität destabilisiert
Der Kapitalismus ist eine Geldwirtschaft, die auf Versprechen einer ungewissen Zukunft basiert. Unternehmen investieren heute, weil sie zukünftige Cashflows erwarten. Zu diesem Zweck machen sie Schulden mit vertraglichen Zahlungen ein, unabhängig davon, ob diese Erwartungen erfüllt werden oder nicht. Die gleiche Logik gilt in unterschiedlicher Form für Haushalte und Finanzinstitute.
Eine finanziell robuste Einheit kann Zinsen und Kapital aus den erwarteten Bareinnahmen decken. Minsky nannte dies Hedge-Finanzierung. Eine spekulative Einheit kann Zinsen zahlen, muss sich aber refinanzieren, um den Kapitalbetrag zu decken. Eine Ponzi-Einheit kann nicht einmal die laufenden Finanzlasten ohne weitere Kreditaufnahme, Kapitalgewinne oder Refinanzierung decken.
Der entscheidende Punkt ist, dass Fragilität innerhalb der Erweiterung selbst erzeugt wird. Nach einer Krise sind Kreditgeber und Kreditnehmer vorsichtig. Während der Wohlstand anhält, werden die Risiken von gestern bestätigt. Praktiken, die einst als gefährlich galten, scheinen sicher zu sein, und Finanzinstitute konkurrieren, indem sie Wege finden, bestehende Beschränkungen zu umgehen.
Längere Ruhe oder eine technologische Welle, die außergewöhnliche erwartete Erträge generiert, verringern endogen die Sicherheitsmargen, die zuvor als umsichtig angesehen wurden. Das meinte Minsky, als er bemerkte, dass Stabilität destabilisierend sei. Seine Theorie ist nicht einfach eine Theorie des irrationalen Überschwangs. Erfolgreiche Finanzpraktiken verändern die Institutionen und Konventionen, durch die das Finanzwesen funktioniert.
Die kanonische Version des Arguments hat ein Problem. Minsky beschrieb den Boom oft als einen Boom, bei dem nichtfinanzielle Unternehmen ihre Hebelwirkung zur Finanzierung von Investitionen schrittweise erhöhen. Das macht für ein einzelnes Unternehmen Sinn. Es lässt sich jedoch nicht einfach auf Unternehmen als Ganzes übertragen.
Hier ist Minskys eigene SchuldMichał Kaleckiwird wichtig. Investitionsausgaben erwirtschaften Gewinne. Wenn ein Unternehmen Kredite aufnimmt und ausgibt, erhält ein anderes Unternehmen Einnahmen. Der Versuch einzelner Unternehmen, die Verschuldung zu erhöhen, bedeutet daher nicht, dass sich der Unternehmenssektor insgesamt zunehmend verschulden muss.
Das ist kein Grund, Minsky zu verwerfen. Dies ist ein Grund, seine Hypothese der finanziellen Instabilität als eine Tendenz zu lesen, die häufig durch Gegentendenzen überwunden wird (wie im Fall des Marxschen Gesetzes der fallenden Profitrate). Der Druck zur Fragilität kann verdrängt werden.
Genau das geschah in den Jahrzehnten vor 2007. Nichtfinanzielle Unternehmen waren nicht immer der fragilste Teil des Systems. Die Hebelwirkung verlagerte sich auf Finanzintermediäre und Haushalte. Die Verschuldung der privaten Haushalte, insbesondere Hypothekenschulden, rückte in den Mittelpunkt der Expansion.
Der Subprime-Hypothekenmarkt war fast eine Schneeballposition wie aus dem Lehrbuch: Seine Lebensfähigkeit hing von kontinuierlich steigenden Immobilienpreisen und der Fähigkeit zur Refinanzierung ab. Der „Minsky-Moment“ des Jahres 2007 war also nicht einfach das Ende einer spekulativen Episode. Es war der Zusammenbruch einer Phase des Kapitalismus.
Es gibt noch eine andere Seite von Kalecki, die wichtig ist. Sein 1943Argumentüber die politischen Hindernisse für Vollbeschäftigung kann als eine getarnte Arbeitswerttheorie gelesen werden. Dauerhafte Vollbeschäftigung verändert das Kräfteverhältnis innerhalb der Produktion: Arbeiter haben weniger Angst vor Entlassungen, die Disziplin am Arbeitsplatz lässt nach, Lohnforderungen werden stärker und das Kapital beginnt, sich Maßnahmen zu widersetzen, die möglicherweise vollkommen mit der Gesamtrentabilität vereinbar sind.
Damit bringt Kalecki den Konflikt um die Gewinnung und Verteilung des Mehrwerts zurück in die makroökonomische Theorie der effektiven Nachfrage. Damit nimmt er vorweg, was Ende der 1960er und Anfang der 1970er Jahre geschah: eine Krise des Kapital-Arbeits-Verhältnisses.
Von einem Kapitalismus zum anderen
Minsky entwickelte eine Theorie des Kapitalismus, die sich in Etappen entfaltete und zwischen Handels-, Industrie-, Finanz-, Management- und schließlich Geldverwalterkapitalismus unterschied. Jede Form des Kapitalismus entwickelt ihre eigenen Finanzinstitutionen, Machtverhältnisse und charakteristischen Quellen der Instabilität. Wie bei Marx und Schumpeter führt die Destabilisierung einer Phase zur nächsten.
Der Kapitalismus ist ein evolutionäres System, das die institutionellen Bedingungen seiner eigenen Reproduktion kontinuierlich verändert. Im kommerziellen Kapitalismus waren Finanzen mit Handel und Betriebskapital verbunden. Der industrielle Kapitalismus hat die Notwendigkeit, langlebige Anlageinvestitionen zu finanzieren, und damit auch die Bedeutung von Investmentbanken und Wertpapiermärkten erheblich erweitert. Der Finanzkapitalismus konzentrierte die Macht auf Finanziers, Großaktionäre und immer größere Unternehmen.
Im Jahr 1929 wurde dieGroßer Absturzlöste einen Zusammenbruch des Kapitalismus aus, der erst im Zweiten Weltkrieg überwunden werden konnte. Danach, in der Phase des Managementkapitalismus, waren die privaten Bilanzen relativ stark. Große Staatsdefizite stützten die Gesamtgewinne und die Beschäftigung. Große Unternehmen konnten sich stark auf die interne Finanzierung verlassen, und Manager erlangten beträchtliche Autonomie gegenüber Aktionären und Bankern.
Die Institutionen, die den Managerkapitalismus zunächst stabilisierten, veränderten ihn letztlich, destabilisierten ihn aber auch. Professionelle Vermögensverwalter von Pensionsfonds, Investmentfonds und anderen institutionellen Anlegern übernahmen die Kontrolle über Unternehmenspapiere. Erfolgskriterium war die Wertsteigerung des verwalteten Vermögens. Das Ergebnis war der Geldverwalterkapitalismus.
Dabei ging es nicht nur darum, dass die Finanzen eine größere Rolle in der Wirtschaft spielten. Die Finanzen veränderten die Produktion selbst. Die Unternehmensführung reagierte immer sensibler auf die Börsenbewertung und organisierte Unternehmen durch Leveraged Buyouts, Fusionen, Outsourcing, Personalabbau und Kostenkompression neu. Vertikal integrierte Unternehmen wichen Netzwerken und Lieferketten, während die Beschäftigung unsicherer und prekärer wurde.
Ich habe diese Phase die „reale Subsumtion der Arbeit unter die Finanzierung“ genannt: Jegliche Ähnlichkeit mit der Marxschen Terminologie ist kein reiner Zufall. Man sollte sich die sogenannte Finanzialisierung nicht als eine parasitäre Sphäre vorstellen, die über einer separaten „Realwirtschaft“ sitzt. Finanzielle Kriterien fließen in die Produktion ein, da erforderliche Erträge durch Prozesse der Umstrukturierung, Auslagerung, Arbeitsintensivierung und Beschäftigungsunsicherheit in den Arbeitsprozess übertragen werden.
Der Prozess kann auch ein Anstoß sein, um Innovationen zu beschleunigen und die Produktivkraft der Arbeit zu steigern. Dieses Regime bringt gleichzeitig traumatisierte Arbeiter, manisch-depressive Sparer, die über Renten und Immobilien in die Finanzmärkte eingebettet sind, und verschuldete Verbraucher hervor.
Die Verbindung zwischen den beiden letztgenannten verläuft über eine Schleife, die die Geldpolitik mit der Kapitalvermögensinflation verknüpft. Der steigende scheinbare Wert früherer Ersparnisse begünstigt einen Rückgang des Ersparnisses aus dem laufenden Einkommen, das negativ werden kann. Steigende Vermögenspreise könnten das schwache Lohnwachstum vorübergehend teilweise kompensieren, da die Haushalte Kredite für Wohnraum und Finanzvermögen aufgenommen haben.
Diese Konfiguration kam einer Form des privatisierten Keynesianismus gleich. Anstatt dass der Staat die Nachfrage direkt durch öffentliche Ausgaben aufrechterhielt, leisteten private Schulden und Vermögensinflation einen Großteil der Arbeit. Die Zentralbanken unterstützten den Mechanismus, indem sie wiederholt Liquidität bereitstellten und die Finanzmärkte vor dem Zusammenbruch schützten, wobei sie zunehmend als Kreditgeber erster Instanz auftraten.
Das Ergebnis könnte eine Zeit lang dynamisch sein. Die Finanzen selbst wurden zum Gegentendenz zur Stagnation. Dabei handelte es sich weder um eine stagnationistische noch um eine Laissez-faire-Form des Kapitalismus: Es handelte sich um einen sehr politisch getriebenen Kapitalismus. Aber es erzeugte Dynamik, indem es erneut die Voraussetzungen für eine größere Transformation und Krise schuf.
Die scheinbare Stabilität der Großen Moderation ermöglichte es, die Hebelwirkung an anderer Stelle im System zu erhöhen. Die Sicherheitspolster schienen sich zu verbessern, da der Wert der Sicherheiten weiter stieg. Als die Immobilienpreise nicht mehr stiegen, kehrte sich die gesamte Struktur um. Aus diesem Grund geht die Bezeichnung 2007 als „Minsky-Moment“ an der Sache vorbei. Es war der Höhepunkt dessen, was L. Randall Wray und Eric Tymoigne geleistet habenangerufenein Minsky-halbes Jahrhundert.
Was kommt danach?
Was allgemein als „Krise von 2008“ bezeichnet wird und mit Lehman Brothers in Verbindung gebracht wird, begann tatsächlich im Vorjahr mit dem Subprime-Crash. Dies war durch den Dotcom-Zusammenbruch zu Beginn des Jahrzehnts vorhergesehen worden. Für ein paar Monate schien der „Neoliberalismus“ tot zu sein – und das war er auch, in dieser Form. Banken wurden gerettet, die Defizite explodierten und die Zentralbanken verzichteten auf den Vorwand, die Finanzmärkte könnten sich selbst überlassen werden.
Was jedoch folgte, war keine neue fortschrittliche Regelung. Es war ein Zombie-Intermezzo: Die private Finanzstruktur wurde gerettet, während einem Großteil der Bevölkerung Sparmaßnahmen auferlegt wurden. Mittlerweile verdunkelte die ökologische Krise zunehmend den Horizont. Die Pandemie und die Gesundheitskrise durchbrachen schließlich das politisch-ökonomische Muster, das aus dem Interregnum nach 2007 stammte.
Nach 2020 kehrte eine aktive Fiskalpolitik in einem Ausmaß zurück, das jahrzehntelang ausgeschlossen war. Die Regierungen verzeichneten enorme Defizite, und die Staaten stellten Garantien, Subventionen, Industriepolitik, Infrastrukturausgaben und Unterstützung für grüne und digitale Investitionen bereit. Dies als „Rückkehr des Staates“ zu bezeichnen, ist jedoch irreführend, da der Staat nie gegangen ist. Was sich geändert hat, war die Form der Intervention.
Ich würde das Regime, das tatsächlich entstand, als eine zweite Generation des privatisierten Keynesianismus bezeichnen. Die erste Generation, etwa zwischen 1987 und 2007, stützte die Nachfrage durch private Verschuldung, Vermögensinflation und Zentralbankgarantien. Die zweite unterstützt die Nachfrage viel direkter über die öffentlichen Defizite und die Staatsbilanz.
Die entscheidende Asymmetrie bleibt jedoch bestehen: Die Nachfrage wird öffentlich unterstützt, während die Kriterien für Allokation, Produktion und Arbeitsmarkt privat bleiben und auf kurzfristige Rentabilität ausgerichtet sind. Das Risiko wird sozialisiert, während die Rendite privat bleibt.
Die Industriepolitik subventioniert strategische Unternehmen, digitale Plattformen, militärisch-industrielle Komplexe und neu organisierte Lieferketten ohne echte öffentliche und demokratische Kontrolle. Die Beschäftigung kann steigen, ohne fragmentierte und prekäre Arbeitsverhältnisse zu beseitigen. Öffentliche Gelder garantieren zunehmend die zukünftige Rentabilität privater Investitionen.
Ein Kritiker des Keynesianismus
Der überraschendste Minsky ist jedoch der politische Minsky. Er war Keynesianer, aber er glaubte nicht, dass der Keynesianismus der Nachkriegszeit das radikale Potenzial von Keynes ausgeschöpft hatte. Sein Ausgangspunkt war Keynes‘ berühmte Forderung nach einer „etwas umfassenden Vergesellschaftung der Investitionen“. Keynes kam zu dem Schluss, dass die Geldpolitik allein nicht genügend private Investitionen garantieren könne, um Vollbeschäftigung zu sichern.
Aber er schränkte das Argument sofort ein. Der grundlegende Mangel des Kapitalismus betreffe seiner Meinung nach eher das Volumen als die Richtung der Beschäftigung. Sobald die Ressourcen vollständig ausgeschöpft waren, schrieben sogar die Keynes-Anhänger, die die Vergesellschaftung von Investitionen befürworteten, dass der Markt sie einigermaßen gut verteilte und dass die neoklassische Theorie eine lokale Gültigkeit behielt.
Minsky stellte, wie Joan Robinson vor ihm, eine viel schärfere Frage: Vollbeschäftigung wofür? Nachdem die keynesianische Politik gezeigt hatte, dass Vollbeschäftigung politisch möglich war, konnte die Zusammensetzung von Beschäftigung und Produktion nicht mehr als zweitrangige Frage behandelt werden. Die Frage war nicht nur, ob jeder arbeiten konnte, sondern auch, was er produzieren würde, unter welchen Bedingungen und für wen.
Das gleiche Problem zieht sich durch die spätere Kritik des militärischen Keynesianismus, der organisierten Verschwendung und des induzierten privaten Konsums (hier steht Minsky auf derselben Seite wie Paul Baran und Paul Sweezy). Große Regierungen und große Finanzen könnten einen weiteren großen Zusammenbruch verhindern. Aber sie könnten dies tun und gleichzeitig eine konservative Form des Kapitalismus stabilisieren, die auf hohen Gewinnen, großen Konzernen, Militärausgaben, induzierten privaten Investitionen und einem ständig wachsenden privaten Konsum basiert.
Minskys Antwort war nicht einfach „mehr Keynes“. Stattdessen kehrte er in einer Art linker Idealisierung zu Franklin Delano Roosevelt und dem New Deal zurück. Auch wenn dem New Deal Keynes‘ Theorie der effektiven Nachfrage gefehlt hat, hatte er doch etwas, was der Keynesianismus der Nachkriegszeit verloren hatte: Strukturreformen – ein Banner, das selbstmörderisch der Rechten zu überlassen wäre. Es reformierte das Finanzwesen, schuf Institutionen gegen die Schuldendeflation und sorgte für direkte Beschäftigung, um soziale Bedürfnisse zu befriedigen.
Minsky wollte die keynesianische effektive Nachfrage mit der Strukturreform des New Deal verbinden. Aus diesem Grund sollte sein Vorschlag zum Arbeitgeber der letzten Instanz nicht auf einen technischen Arbeitsplatzgarantiemechanismus reduziert werden. Er wollte Vollbeschäftigung, aber er wollte auch öffentliche Beschäftigung, um Güter und Dienstleistungen zu produzieren, die außerhalb des unmittelbaren Kriteriums der privaten Rentabilität liegen. Er wollte gezielte Ausgaben.
Der Punkt ist, dass die Zusammensetzung des Outputs selbst zu einer politischen Frage werden muss. In einigen Punkten ging Minsky sehr weit. Er argumentierte, dass die Kontrolle über die Finanzausschüsse großer Unternehmen den Weg zum dezentralen Sozialismus oder zum gesteuerten interventionistischen Kapitalismus ebnen könnte.
Über die Stabilisierung einer instabilen Wirtschaft hinaus
Hier bleibt Minskys Werk unvollendet. Wenn die Finanzwelt bestimmt, welche Unternehmen Kaufkraft erlangen, bevor die Produktion beginnt, übt die Finanzwelt bereits eine Art private Sozialplanung aus (Schumpeters Argumentation). Es gibt einigen Akteuren die Möglichkeit, Arbeitskräfte einzustellen, produktive Ressourcen zu mobilisieren, Technologien einzuführen und die materielle Gestalt einer Zukunft zu bestimmen, die noch nicht angekommen ist.
Reichtum ist im Kapitalismus nicht nur die Möglichkeit, mehr zu konsumieren. Es ist die Macht über die Richtung der Zukunft (Keynes‘ Standpunkt). Aus diesem Grund wirft die Vergesellschaftung von Investitionen letztendlich eine größere Frage auf: die Vergesellschaftung der Nutzung produktiver Kapazitäten. Wenn Sie möchten, gibt es einen Hinweis, der uns in Richtung einer Ökonomie der gesellschaftlichen Produktion führt.
Dies bedeutet keine bürokratische Kommandowirtschaft. Es bedeutet, sich zu weigern, private Profitabilität als den einzigen Mechanismus zu betrachten, der entscheiden kann, was produziert wird, wie es produziert wird und für wen. Und es bedeutet, die Arbeitsorganisation ernst zu nehmen. Eine demokratische Entscheidung darüber, was produziert werden soll, ist unvollständig, wenn die Arbeiter innerhalb der Produktion selbst untergeordnet bleiben.
Die ökologische Krise verdeutlicht diesen Punkt noch deutlicher. Finanzielle Forderungen können refinanziert und Bilanzen umstrukturiert werden, ein zerstörtes Ökosystem lässt sich jedoch nicht übertragen. Wir können auch keine lebendige Arbeitskraft wiederherstellen, die bereits verbraucht und beschädigt wurde. Die materielle Irreversibilität des Einsatzes von Arbeitskräften und Natur kann nicht durch eine Neuordnung der Geldansprüche aufgehoben werden.
Der Minsky, der bei jeder neuen Krise immer wieder in Mode kam, gab einer Finanzpanik seinen Namen. Der radikalere Minsky verstand, dass finanzielle Instabilität – und die Unhaltbarkeit kapitalistischer Prozesse im Allgemeinen, selbst wenn sie vorübergehend stabil sind – durch die sich ständig verändernden Formen des Kapitalismus erzeugt wird. Die Stabilisierung des Kapitalismus, ohne seine Struktur zu verändern, könnte einfach den Weg für die nächste Krise ebnen.
Dieser Artikel erschien ursprünglich inJakobiner, ein demokratisch-sozialistisches Magazin, das ausführliche Essays und Analysen zu Politik, Wirtschaft und Kultur veröffentlicht.Abonnieren Sie die Printausgabe für 20 $ pro Jahr.