World · Jacobin · · 2h
Deregulierung, nicht Rechenzentren, hat das Netz kaputt gemacht
English (original) · Auto-translated to Deutsch
Die öffentliche Zuschreibung vonbeschuldigenfür steigende Stromkosten ist halb richtig. Rechenzentren treiben tatsächlich den ersten nachhaltigen Anstieg der amerikanischen Stromnachfrage seit mehr als einer Generation voran. Die historischen Aufzeichnungen zeigen jedoch, dass die Stromnachfrage – das, was die Branche als „Last“ bezeichnet – schon früher so schnell gestiegen ist, ohne dass die Preise in die Höhe getrieben wurden. Was dieses Mal anders ist, ist nicht die Last selbst, sondern die Tatsache, dass sie auf deregulierten Strommärkten landet, die nie darauf ausgelegt sind, Wachstum aufzunehmen.
Heutzutage erfolgt etwa ein Drittel des US-amerikanischen Einzelhandelsstromverkaufs auf deregulierten Märkten; Der Rest wird von traditionellen regulierten Versorgungsunternehmen versorgt. Diese institutionelle Variation – das gleiche Lastwachstum, das gleichzeitig zwei verschiedene Marktstrukturen durchläuft – ist der Grund, warum Ökonomen die Rechnungen vergleichen können.
Ein Jahrhundert des Wachstums bei sinkenden Preisen
Aus stromtechnischer Sicht waren Aluminiumhütten die ersten Datenzentren der Welt. Aluminium wird manchmal als „fester Strom“ bezeichnet, da seine Herstellung so stromintensiv ist: Das Metall wird durch eine Extraktion aus Aluminiumoxid gewonnenelektrolytischer Prozess. Weltweit sind heute mehr als zweihundert Primärhütten in Betrieb, die ca4 Prozentdes weltweiten Stroms – mehr als das Doppelte1,5 Prozentdie Rechenzentren verbrauchen.
Die Vereinigten Staaten waren während des größten Teils des 20. Jahrhunderts führend in der Weltproduktion. Bis 1943 gab es sechzehn amerikanische Hütten43 Prozentder globalen Ausgabe beim Zeichnen8 Prozentder nationalen Stromerzeugung. Das entspricht durchschnittlich satten 0,5 Prozent der nationalen Stromerzeugung für jede einzelne Hütte. Relativ gesehen erreicht heute kein Rechenzentrum diesen Anteil.
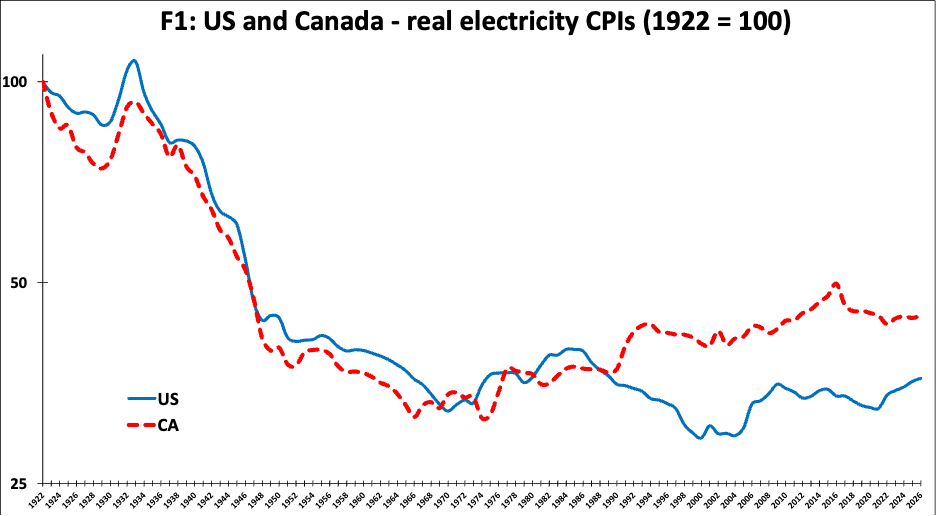
Die folgenden vom Autor zusammengestellten Zahlen zeigen, wie der traditionelle Zusammenhang zwischen Strompreisen und Erzeugungswachstum im Zeitalter der Deregulierung oder „Umstrukturierung“, wie die Branche es nennt, zusammenbrach. Abbildung 1 zeigt den realen, inflationsbereinigten Verbraucherpreisindex für Strom für die Vereinigten Staaten und, als Vergleich, Kanada über mehr als ein Jahrhundert. Beide Linien fallen ungefähr fünfzig Jahre lang – durch eine Depression, einen Weltkrieg und die intensivste Phase der Elektrifizierung, die eines der beiden Länder je erlebt hat – und liegen am Ende etwa zwei Drittel unter ihrem Ausgangsniveau. Dieser jahrzehntelange Niedergang endete Anfang bis Mitte der 1970er Jahre inmitten der damaligen Energiekrisen und der damit einhergehenden allgemeinen wirtschaftlichen Turbulenzen.
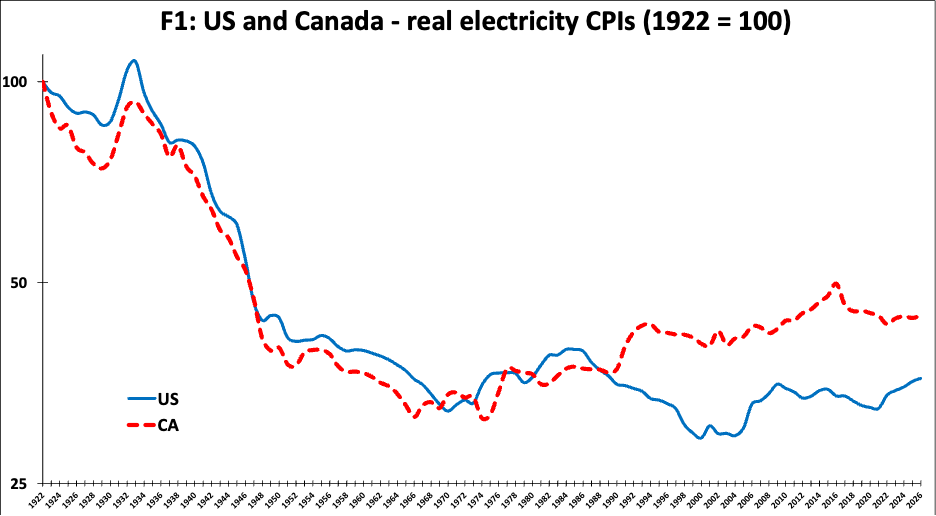
Abbildung 2 zeigt, wie stark die Stromerzeugung im gleichen Zeitraum gewachsen ist. Ab 1922 verdoppelte sich der US-Konsum erstmals bis 1936, einem Zeitraum von vierzehn Jahren, der die Weltwirtschaftskrise einschloss. Bis 1943 verdoppelte er sich dann erneut in nur sieben Jahren, gefolgt von aufeinanderfolgenden Verdoppelungen in zehn Jahren (1953), neun Jahren (1962) und zehn Jahren (1972). Das Tempo verlangsamte sich dann stark, und die nächste Verdoppelung dauerte 24 Jahre und erfolgte im Jahr 1996. Die Auslastung blieb von den frühen 2000er Jahren bis zur Wiederaufnahme des Wachstums im Jahr 2022 im Wesentlichen unverändert. Fünf Verdoppelungen in fünfzig Jahren sind ein weitaus größerer Schock als alles, was der KI-Ausbau voraussichtlich bewirken wird – und sie ereigneten sich, während die Preise fielen.
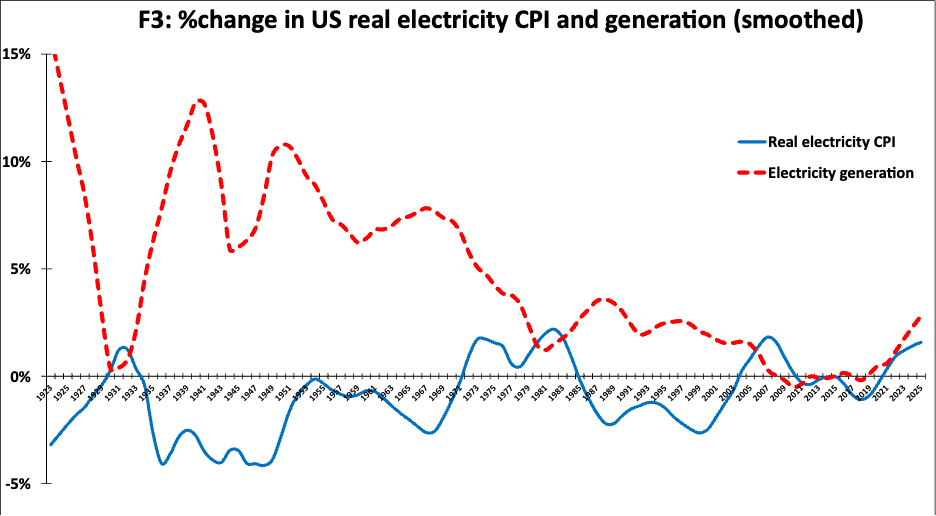
Abbildung 3 stellt die Beziehung direkt dar und vergleicht die jährliche prozentuale Veränderung der US-Erzeugung und der realen Preise im vergangenen Jahrhundert. Von 1922 bis 1973 wuchs die Erzeugung um durchschnittlich 7,7 Prozent pro Jahr, während die realen Preise um durchschnittlich 1,7 Prozent sanken. Von 1974 bis 2025 verlangsamte sich das Wachstum auf durchschnittlich 1,7 Prozent pro Jahr und der reale Preisrückgang kam mit durchschnittlich nur 0,2 Prozent nahezu zum Stillstand. Während des größten Teils des Jahrhunderts sind die beiden Linien ein grobes Spiegelbild. Ein stetiges, vorhersehbares und erhebliches Erzeugungswachstum ging mit sinkenden realen Strompreisen einher, und als das Wachstum verschwand, gingen auch die Preisrückgänge zurück.
Welche Deregulierung kaputt gemacht hat
Dieses Spiegelbild war ein Produkt der institutionellen Struktur, die auf einem politisch-wirtschaftlichen Kompromiss basierte. Vertikal integrierte Versorgungsunternehmen, die Erzeugung, Übertragung und Verteilung in einem Monopol-Franchise-Gebiet kombinieren, nutzten die mit dem Wachstum einhergehenden Skaleneffekte. Die wirtschaftliche Regulierung erforderte, dass ein Teil der Effizienzgewinne in Form niedrigerer Preise an die Verbraucher weitergegeben wird. Eine große neue Industrielast war daher eine Chance: Sie erhöhte die Erzeugungsauslastung und verteilte die Fixkosten auf mehr Verkäufe, wodurch die durchschnittlichen regulierten Preise sanken.
Durch die Umstrukturierung, die Ende der 1990er Jahre im US-Stromsektor begann, wurde diese Verbindung unterbrochen. Das alte integrierte Gebrauchsmuster wurde in Staaten aufgelöst, die deregulierten. Die Stromerzeugung wurde zu einem eigenständigen, dem Wettbewerb zugänglichen Geschäft, während die Übertragung und Verteilung weiterhin reguliert blieben. Anschließend wurden durch Auktionen wettbewerbsfähige Stromgroßhandelspreise festgelegt, bei denen der Strompreis auf der Marge lag. Neue Last scheint die Nachfragekurve auf den Erzeugungsmärkten nach oben zu verschieben und die Großhandelspreise für Energie zu erhöhen, die dann größtenteils über höhere Einzelhandelspreise an die Verbraucher weitergegeben wurden.
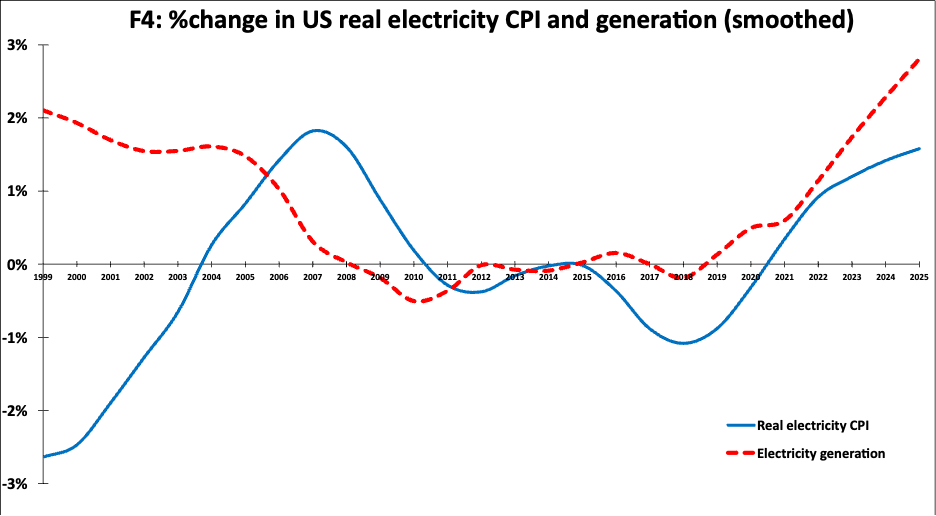
Abbildung 4 vergrößert den Zeitraum von 1999 bis 2025 und zeigt, wie schnell die jahrhundertealte Beziehung auseinanderbrach. Bis 2007 entwickelten sich Preise und Erzeugung eher parallel als in entgegengesetzte Richtungen, und seit 2020 sind beide gleichzeitig gestiegen. Das ist das Kennzeichen eines Systems, in dem neue Ladung die Preise in die Höhe treibt.
Dies ist nicht nur ein Muster in den aggregierten Daten. Ein Juni 2026Studieidentifiziert eine kausale Wirkung, und – das ist der entscheidende Teil – sie ist nicht universell. Der Eintritt in ein Rechenzentrum erhöhte die durchschnittlichen Einzelhandelsstrompreise um statistisch signifikante 6,1 Prozent bei privaten Energieversorgern in deregulierten Staaten, verglichen mit keinem statistisch signifikanten Anstieg bei öffentlichen Energieversorgern in regulierten Regionen. Ein März 2026Studiefanden den gleichen Mechanismus auf der Großhandelsebene: Rechenzentren erhöhen die wettbewerbsfähigen Großhandelspreise in deregulierten Regionen mit eingeschränktem Angebot, während sie anderswo vernachlässigbare Auswirkungen haben. Die gleiche Ladung, die in zwei unterschiedlichen Marktstrukturen ankommt, erzeugt zwei unterschiedliche Rechnungen.
Es lohnt sich, genau zu sagen, was das Land weggekauft hat, denn Aluminium gab dem Gitter mehr als nur eine Last, in die es hineinwachsen konnte. US-Aluminiumproduktionseinen Höhepunkt erreichtim Jahr 1980 produzierten 33 Hütten etwa30 Prozentder Weltproduktion, Zeichnung über8,87 Gigawattund beschäftigt rund 26.000 MitarbeiterProduktionsarbeiter – etwa drei Arbeiter pro Megawatt Last in einer Belegschaft mit hoher Gewerkschaftsdichte. Nach 1980 sank die Zahl der Hütten: bis 1990 auf dreiundzwanzig, bis 2014 auf neun und bis 2024 auf nur noch sechs, zwei davon stillgelegt. Im Jahr 2017 wurde dieNew York Timesdokumentierte die Pointe: Amerikanische Unternehmen verhütteten jetzt Aluminium in Island. Im Jahr 2025 produzierten die Vereinigten Staaten weniger Primäraluminium als Island, ein Land mit weniger als vierhunderttausend Einwohnern. China jetztproduziert60 Prozent der weltweiten Produktion, ein Großteil davon aus Dutzenden von Megahütten, während Kanada, Amerikas Hauptlieferant, etwa 4,6 Prozent der weltweiten Produktion aus seinen neun Primärhütten produzierte.
Von einem weltweiten Anteil von rund 30 Prozent im Jahr 1980 entfallen auf die Vereinigten Staaten heute nur noch etwa 1 Prozent der Primäraluminiumproduktion. Die Vereinigten Staaten sind seit 1992 jedes Jahr ein Nettoimporteur von Primäraluminium, und Kanada ist seit langem sein größter ausländischer Lieferant, auch wenn die kanadische Produktion in etwa stabil blieb, während die amerikanische Industrie weiter schrumpfte. Die Reaktion der aktuellen Regierung besteht eher in Schutz als in Wiederaufbau, gekleidet als nationale Sicherheitsnotwendigkeit: Die Zölle gemäß Abschnitt 232, die 2018 auf Aluminium in Höhe von 10 Prozent erhoben wurden, wurden 2019 für Kanada aufgehoben, im März 2025 wieder auf 25 Prozent eingeführt und im Juni auf 50 Prozent verdoppelt. Aluminium fällt unter das Kanada-USA-Mexiko-Abkommen (CUSMA), und Kanada hat dies auch getanherausgefordertdie Zölle durch Streitbeilegungsverfahren der Welthandelsorganisation und CUSMA-Verfahren. Es ist mehr als ironisch, die Abhängigkeit von Importen als Sicherheitsbedrohung zu betrachten, nachdem jahrzehntelange innenpolitische Entscheidungen die Branche ausgehöhlt haben.
Deregulierung war nie eine Wachstumsstrategie
Vielleicht können Rechenzentren einen Teil dieser Lücke schließen, indem sie einen Teil des Strombedarfs decken, der einst durch die Aluminiumverhüttung verursacht wurde. Sie machten etwa aus4,4 Prozentder US-Nachfrage im Jahr 2023, und Prognosen gehen davon aus, dass sich dieser Wert ungefähr verdoppeln wird9 Prozentbis 2030, da der KI-Ausbau beschleunigt wird. Damit würden die Rechenzentren in derselben Größenordnung liegen wie der während des Krieges erreichte Spitzenwert der Aluminiumverhüttung von etwa 8 Prozent der nationalen Stromerzeugung.
In Bezug auf Beschäftigung und Gewerkschaft ist der Vergleich jedoch nicht annähernd. Wie andere Arten physischer Infrastruktur verursachen auch Rechenzentren Bauarbeiten, diese sind jedoch nur vorübergehender Natur. Nach dem Betrieb beschäftigen große Rechenzentren in der Regel etwa 0,3 bis 0,5 MitarbeiterFestangestelltepro Megawatt Kapazität, etwa ein Zehntel bis ein Sechstel dessen, was die Schmelze unterstützte, und die operative Belegschaft scheint fast vollständig zu seinPseudarthrose. Rechenzentren können den elektrischen Fußabdruck von Aluminium annähernd erreichen, jedoch nicht annähernd den Fußabdruck von Arbeitnehmern oder Gewerkschaften. Das Land wird aufgefordert, die Last einer Schwerindustrie zu tragen und gleichzeitig nahezu keine Arbeitsplätze zu schaffen.
Womit wir wieder bei der Struktur wären, die die Last aufnehmen muss. Umstrukturierung war nie eine Wachstumsstrategie, und ihre Architekten haben dies auch nie behauptet. Der Stromverbrauch in den USA blieb fast zwei Jahrzehnte lang im Wesentlichen unverändert, da Effizienzsteigerungen und die Abkehr vom verarbeitenden Gewerbe das Bevölkerungs- und Wirtschaftswachstum kompensierten. In diesem nicht expansiven und nicht expansiven Nachfrageumfeld wurde die Umstrukturierung geplant. Reformer argumentierten in den 1990er Jahren, dass regulierte Versorgungsunternehmen mit hohen Altinvestitionen belastet seien, dass neue Gaskraftwerke klein und effizient genug geworden seien, um konkurrieren zu können, und dass die Entflechtung von Stromerzeugung und Übertragung dazu führen würde, dass der Wettbewerb und nicht der Kapitalplan eines Monopolversorgers über den Bau entscheiden würde. Es handelte sich um einen Markt, der geschaffen wurde, um einen flachen oder schrumpfenden Kuchen unter konkurrierenden Bietern aufzuteilen, und nicht, um ein System schnell genug zu erweitern, um der steigenden Nachfrage gerecht zu werden.
Dies ist weit über Rechenzentren hinaus von Bedeutung. Dekarbonisierung bedeutet die Elektrifizierung von Transport, Heizung und Industrie – jahrzehntelanges anhaltendes Lastwachstum, genau von der Art, wie das amerikanische Netz einst absorbiert wurde, während die Preise fielen. Deregulierte Märkte bergen die Gefahr, dass daraus eine Wahl zwischen Wachstum und Erschwinglichkeit wird. Bei regulierten Versorgungsunternehmen war dies nicht der Fall: Sowohl die Ökonometrie als auch die Preisdaten aus einem Jahrhundert zeigen, dass sie sich besser an das Wachstum anpassen konnten, ohne den Verbrauchern Preisstrafen aufzuerlegen. Das Ende des Deregulierungsexperiments ist keine Nostalgie. Geregelter Strom hat schon früher sowohl für Wachstum als auch für Erschwinglichkeit gesorgt – und das ist auch in Zukunft der Fall. Die Aluminiumhütten kommen nicht zurück. Aber die Institutionen, die das Raster um sie herum aufgebaut haben, sollten es tun.
Read the full story at the source
Source: Jacobin